
Renovar los planes de seguro médico sin revisar los detalles puede hacer que pague más por una cobertura que ya no se ajusta a sus necesidades. Que el nombre del plan le resulte conocido no garantiza que la prima, la red de médicos, la cobertura de medicamentos recetados o el deducible sean los mismos el próximo año. Antes de aceptar la renovación automática, compare los cambios con la atención que prevé que necesitará su hogar.
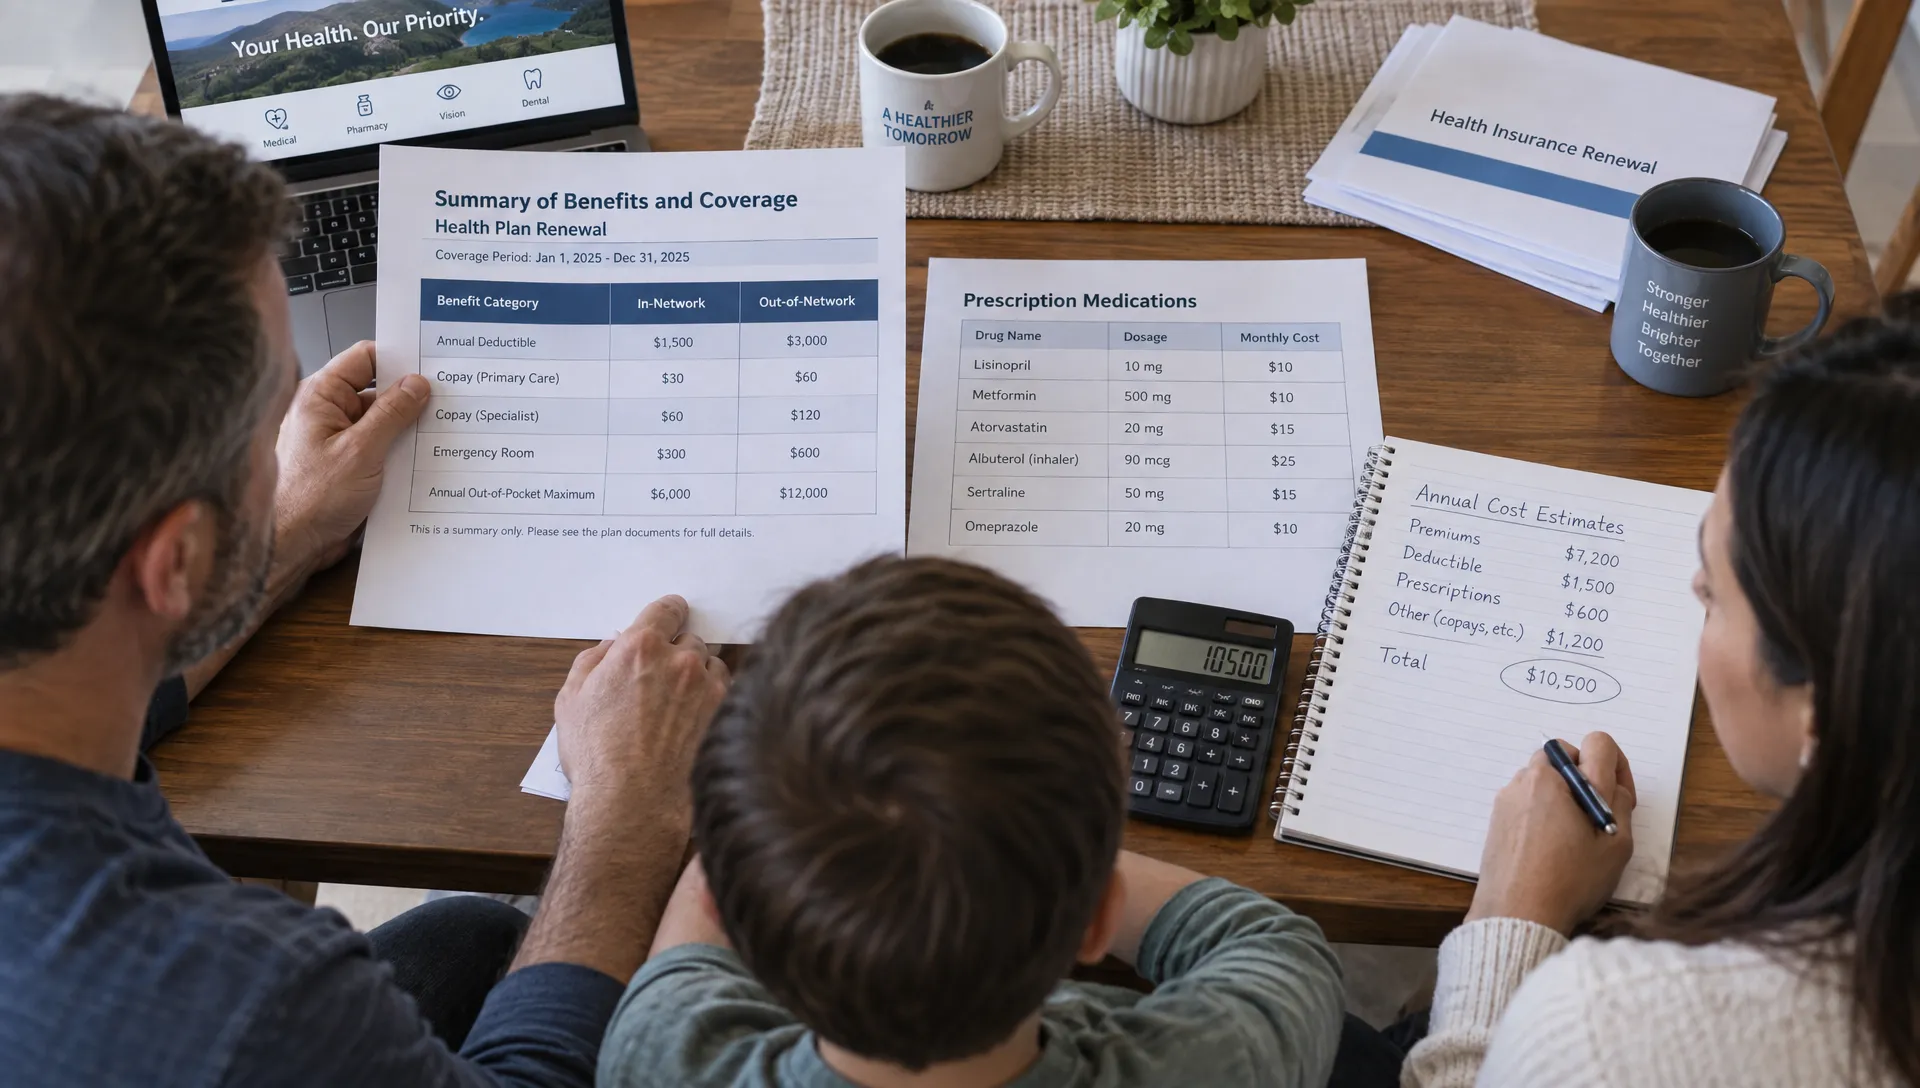
Comience por su aviso de renovación, el Resumen de Beneficios y Cobertura (SBC) del próximo año, el directorio de proveedores y la lista de medicamentos recetados cubiertos. Tenga a mano las facturas médicas recientes y una lista de sus medicamentos. Estos documentos facilitan identificar los cambios que afectan sus gastos reales, en lugar de elegir solo por la prima mensual.
Esta lista de verificación se centra en la cobertura individual, familiar y patrocinada por el empleador. Medicare tiene reglas de inscripción y avisos distintos. Para cualquier cobertura, use los documentos correspondientes al próximo año del plan, no los beneficios que tiene hoy.
1. Compare los costos anuales totales, no solo las primas
Su prima es solo una parte de su presupuesto. Un pago mensual más bajo puede venir acompañado de un deducible más alto, copagos mayores para especialistas o medicamentos recetados más caros. Revise tanto sus gastos previstos como cuánto podría tener que pagar en un año en el que necesite mucha atención médica.
Una estimación práctica es:
Costo anual estimado = 12 meses de primas + gastos de bolsillo previstos por atención médica.
Para la cobertura del empleador, use los montos reales que se descuentan de su sueldo y la cantidad de descuentos al año. Para la cobertura del Mercado de Seguros Médicos, use la prima después de aplicar cualquier ayuda financiera confirmada.
El siguiente ejemplo usa cifras hipotéticas, no cotizaciones reales:
| Concepto de costo | Plan A | Plan B |
|---|---|---|
| Prima mensual que pagas | $300 | $340 |
| Primas anuales | $3,600 | $4,080 |
| Gastos de bolsillo estimados | $1,800 | $800 |
| Total anual estimado | $5,400 | $4,880 |
Aunque el Plan B cuesta más cada mes, cuesta menos bajo estos supuestos. Tu propia estimación debe reflejar las consultas previstas, los medicamentos recetados que tomas regularmente y cualquier procedimiento programado.
Al comparar planes de seguro médico, revisa también los deducibles individuales y familiares, los deducibles separados para medicamentos recetados y los límites máximos de gastos de bolsillo. Por lo general, el límite máximo se aplica a la atención cubierta dentro de la red, no a las primas, los servicios no cubiertos ni a todos los gastos fuera de la red. HealthCare.gov explica estas exclusiones.
Si tiene cobertura familiar, revise cómo funcionan en conjunto los límites individuales y familiares. No suponga que un miembro de la familia debe cubrir todo el deducible familiar antes de que comiencen los beneficios.
2. Verifique sus médicos, hospitales y otros proveedores
El nombre de una aseguradora no basta para confirmar que podrá seguir consultando a sus médicos actuales. La misma aseguradora puede ofrecer varias redes, y un proveedor que participa en una puede no participar en otra.
Busque en el directorio del próximo año usando el nombre exacto del plan y de la red. Verifique su profesional de atención primaria, sus especialistas, su hospital preferido y los proveedores de servicios que utiliza regularmente, como un laboratorio, un centro de diagnóstico por imágenes o un consultorio de fisioterapia.
Luego, confirma la participación con la aseguradora y la oficina de facturación del proveedor. Pregunta: “¿Este profesional, en esta ubicación, estará dentro de la red de este plan específico durante el próximo año del plan?”. No basta con una respuesta general de que el consultorio “acepta” a la aseguradora.
El acceso a los proveedores puede hacer que planes de seguro médico aparentemente similares sean muy diferentes en la práctica. Una prima más baja puede no convenirle si tiene que cambiar a un especialista que ya le atiende o viajar mucho más lejos para recibir tratamiento.
Revise también los requisitos de remisión y si se cubre la atención que no es de emergencia fuera de la red. Si un proveedor va a salir de la red mientras usted está en tratamiento, pregunte sobre las protecciones de continuidad de la atención y el proceso para solicitarlas. Su disponibilidad depende de las circunstancias y las normas aplicables, así que obtenga una confirmación en lugar de dar por hecho que se aplica una excepción.
Guarde notas con fecha o respuestas por escrito, especialmente cuando mantener el acceso a su equipo de atención actual sea una prioridad.
3. Vuelva a revisar cada medicamento recetado y sus restricciones
No dé por hecho que un medicamento mantendrá la misma cobertura solo porque estuvo cubierto este año. Las listas de medicamentos cubiertos pueden cambiar, al igual que los niveles de medicamentos, las redes de farmacias y los requisitos de aprobación.
Busque cada medicamento por su nombre exacto, concentración y formulación. Compare la versión de marca o genérica que le recetaron, en lugar de basarse en una categoría general de medicamentos.
Para los medicamentos que toma regularmente, revise estos detalles:
- Cobertura y nivel: Si el medicamento está cubierto y qué nivel de costos compartidos le corresponde.
- Lo que usted paga: Si debe pagar un copago, un coseguro o el costo total negociado antes de alcanzar el deducible.
- Restricciones: Autorización previa, terapia escalonada o límites de cantidad.
- Reglas de dispensación: Farmacias preferidas, farmacias especializadas y disponibilidad de suministros para períodos prolongados.
La guía de HealthCare.gov sobre la cobertura de medicamentos recetados explica cómo consultar qué medicamentos están cubiertos y qué hacer cuando un medicamento no está cubierto.
Las diferencias en la cobertura de medicamentos recetados entre los planes de seguro médico pueden superar los ahorros modestos en las primas, especialmente si usa medicamentos especializados de forma recurrente. Solicite una estimación para sus medicamentos específicos en cada uno de los planes finalistas, teniendo en cuenta que el coseguro calculado como porcentaje puede variar según el precio negociado del medicamento.
Si cambia de cobertura, pregunte si una autorización existente seguirá siendo válida o si su profesional de salud debe presentar una nueva solicitud. Antes de que el cambio entre en vigor, hable con quien le receta el medicamento y con su farmacéutico sobre cuándo volver a surtir sus recetas.
4. Lea los cambios en los beneficios y las limitaciones de cobertura
Su aviso de renovación merece una revisión línea por línea. Compare el próximo Resumen de Beneficios y Cobertura (SBC) con la versión actual y luego consulte la póliza completa o los documentos del plan cuando algún detalle no esté claro. El SBC es un resumen útil, pero no contiene todas las condiciones de cobertura.
Preste especial atención a los servicios que utilizó este año o que espera utilizar el próximo. Los cambios en las cirugías ambulatorias, la atención de emergencia, las consultas de salud mental, la rehabilitación o los estudios de diagnóstico por imágenes pueden ser más importantes para su hogar que un beneficio que rara vez utiliza.
Revise si un servicio pasó de un copago fijo a un coseguro. Revise también los límites de visitas, las exclusiones, las reglas de remisión y los requisitos de autorización previa. Que un servicio esté cubierto no significa necesariamente que todos los proveedores, centros o modalidades de tratamiento cumplan los requisitos de cobertura.
Si no conoce la terminología, la guía de Insurance 2ALL sobre entender su cobertura médica puede ayudarle a interpretar los documentos antes de comparar los cambios.
La revisión más útil de los planes de seguro médico relaciona esos términos con una situación específica. Por ejemplo, si prevé una cirugía de rodilla, pregunte por el cirujano, el centro, la anestesia, los estudios por imágenes y la terapia de seguimiento, en lugar de revisar únicamente si la “cirugía” está cubierta.
Si está en tratamiento, verifique si las aprobaciones, remisiones o límites de tratamiento se reinician con el nuevo período de cobertura. Obtenga respuestas por escrito cuando sea posible y guarde los números de referencia.
5. Vuelva a calcular la ayuda financiera y las contribuciones del empleador
La prima del año pasado no es una estimación confiable para el próximo año, incluso si el mismo plan sigue disponible. Los cambios en la ayuda financiera o en la contribución del empleador pueden modificar lo que usted paga.
Para la cobertura del Mercado de Seguros Médicos, revise los ingresos previstos de su hogar para el año de cobertura, los integrantes de su hogar fiscal, su dirección y el acceso a otras coberturas. Siga las instrucciones de la solicitud en lugar de simplemente copiar las respuestas del año pasado. Actualice la información que haya cambiado y proporcione la documentación solicitada.
Use el resultado actual de elegibilidad del Mercado de Seguros Médicos para comparar planes de seguro médico, en lugar de suponer que su subsidio anterior continuará sin cambios. Los créditos fiscales anticipados para las primas se concilian en su declaración federal de impuestos, por lo que una estimación inexacta de sus ingresos puede afectar esa conciliación.
Revise también si reúne los requisitos para recibir reducciones de costos compartidos. Estas pueden reducir los deducibles, copagos y otros gastos de bolsillo, pero generalmente requieren que se inscriba en un plan Plata del Mercado de Seguros Médicos. HealthCare.gov explica cómo funciona esta ayuda.
Para la cobertura del empleador, compare la próxima contribución del empleado para cada categoría de cobertura. La cobertura solo para el empleado, para el empleado y su cónyuge, y para la familia pueden cambiar en montos diferentes. Revise cualquier recargo aplicable por incluir al cónyuge y si cambiarán las contribuciones del empleador a una cuenta de ahorros para la salud o de reembolso de gastos médicos.
Por último, asegúrese de que todas las cotizaciones se basen en supuestos comparables. Una prima subsidiada del Mercado de Seguros Médicos y una cotización sin subsidio no se pueden comparar directamente a menos que sepa qué monto corresponde a su hogar.
6. Adapte la cobertura a las necesidades de su hogar para el próximo año
La renovación debe reflejar el año que viene, no solo el que terminó. Considere los cambios de empleo, residencia, dependientes y atención médica prevista antes de decidir mantener su cobertura actual.
Una mudanza puede afectar las redes disponibles y las áreas de servicio. Un dependiente que se acerca a los 26 años podría necesitar cobertura por separado; la fecha exacta en que termina su cobertura depende del plan. Un cambio de empleo de cualquiera de los cónyuges puede ofrecer otra opción de cobertura a través del empleador o cambiar la elegibilidad para recibir ayuda del Mercado de Seguros Médicos.
Compare las opciones disponibles para su hogar en lugar de suponer que todos deben permanecer en una misma póliza. A veces conviene tener coberturas separadas, pero compare el total de las primas, los deducibles por separado y el acceso a proveedores antes de decidir.
Los planes de seguro médico adecuados para su hogar también deben adaptarse a sus necesidades prácticas. Quien viaja con frecuencia, estudia lejos de casa o recibe tratamiento especializado podría necesitar verificar el acceso a la atención más allá del consultorio de atención primaria más cercano.
Si prevé un cambio de empleo, revise con anticipación la fecha de finalización de su cobertura y las opciones para reemplazarla. La guía de Insurance 2ALL sobre cómo mantener el seguro médico entre empleos aborda esa situación con más detalle.
Si tiene un tratamiento planificado que abarca dos períodos de cobertura, pregunte cómo el reinicio del deducible o un cambio de aseguradora podría afectar los costos y las autorizaciones. Haber alcanzado el deducible de este año generalmente no significa que haya alcanzado el del próximo año. Verifique las fechas del año de beneficios de su plan, especialmente si no coinciden con el año calendario.
7. Confirme las fechas límite y la inscripción en los planes de seguro médico
La renovación automática es conveniente, pero no sustituye la revisión de su inscripción. Su aseguradora puede cambiar el plan o dejar de ofrecerlo, y es posible que un plan de reemplazo automático no conserve los beneficios o la red que usted desea.
Confirme el estado de su renovación, las alternativas disponibles, la fecha límite para elegir y la fecha de inicio de la cobertura. Consulte el Mercado de Seguros Médicos oficial de su estado o el portal de beneficios de su empleador para el próximo año de cobertura. Las fechas y los procedimientos de inscripción pueden variar según cómo obtenga su cobertura, así que no se base en el calendario del año pasado ni suponga que se aplican las fechas de Medicare.
Antes de la fecha límite, haga una breve revisión final:
- Cobertura seleccionada: Verifique el plan exacto, los miembros del hogar cubiertos y la fecha de inicio de la cobertura.
- Pasos necesarios: Envíe los documentos solicitados para verificar su elegibilidad y complete el proceso de inscripción.
- Detalles del pago: Confirme cualquier pago inicial requerido, la prima actualizada y las instrucciones de pago automático.
- Comprobante de inscripción: Guarde la confirmación, los documentos de beneficios y los datos de contacto de la aseguradora.
Si va a cambiar de aseguradora, coordine la fecha de finalización del plan anterior con la fecha confirmada de inicio del nuevo plan. No cancele su cobertura actual antes de confirmar cuándo comienza la cobertura de reemplazo.
La inscripción fuera del período habitual puede requerir un evento de vida que lo haga elegible u otra vía de elegibilidad. Por eso, dejar pasar la fecha límite puede reducir sus opciones, no simplemente retrasar la decisión.
Una vez que se haya inscrito, verifique que su cuenta muestre la cobertura y los miembros del hogar correctos. Resuelva cualquier discrepancia antes de necesitar una cita o un resurtido de medicamentos recetados.
Preguntas frecuentes
¿Debería renovar automáticamente si estuve satisfecho con mi cobertura este año? Solo después de revisar los costos, la red, los medicamentos y los beneficios del próximo año. Una experiencia satisfactoria este año no garantiza que la cobertura se mantenga sin cambios. La renovación automática puede ser razonable si esos detalles siguen satisfaciendo sus necesidades.
¿Puedo cambiar de plan si aumenta mi prima? Por lo general, puede elegir otro plan disponible durante el período de inscripción abierta correspondiente. Fuera de ese período, el cambio suele depender de un Período Especial de Inscripción u otra vía de elegibilidad. Un aumento de la prima por sí solo no necesariamente le permite cambiar de plan en cualquier momento.
¿Se transfiere mi deducible cuando se renueva la cobertura? Los deducibles suelen reiniciarse al comienzo del año de beneficios del plan. Si cambia de plan, no suponga que los montos ya pagados se transferirán. Pregunte si se puede aplicar algún crédito al deducible y obtenga confirmación de las reglas.
¿Cuántos planes de seguro médico debería comparar antes de renovar? No hay una cantidad obligatoria. Compare su oferta de renovación con algunas alternativas viables utilizando la misma información sobre su hogar, sus proveedores y sus medicamentos. Una comparación enfocada es más útil que revisar muchos planes que no pueden satisfacer sus necesidades.
Obtenga ayuda para comparar sus opciones de renovación
Tenga a mano su aviso de renovación, lista de proveedores y recetas al solicitar cotizaciones. Insurance 2ALL ofrece comparaciones de seguros gratuitas y sin compromiso entre 50+ aseguradoras, con orientación de asesores con licencia, apoyo bilingüe y ayuda con la solicitud de inscripción. Las opciones disponibles dependen de su ubicación y sus circunstancias. Pida ayuda para comparar su oferta de renovación actual con otras alternativas según los costos totales y la atención que necesita.