

¿El seguro de salud tradicional te está dejando sin aliento? Déjame decirte que no eres el único. En Insurance 2ALL, lo tenemos muy claro: en el mundo de la atención médica, una solución única no le queda bien a nadie. Entonces, ¿qué opciones hay?
La cobertura de salud alternativa: sí, está ganando terreno. Ofrece formas nuevas (y, me atrevo a decir, innovadoras) de manejar tus gastos médicos sin dejar de conectarte con atención de primera calidad.
En este artículo, analizaremos algunas alternativas interesantes que podrían ajustarse mejor tanto a tus necesidades como —un aplauso, por favor— a tu bolsillo.
¿Qué opciones de cobertura de salud alternativa existen?
Qué es la cobertura de salud alternativa
¿Ya te cansaste de que tu cobertura de salud sea tan satisfactoria como un sándwich aguado, de pagar una fortuna por algo que parece de segunda? Aquí entran las opciones de cobertura de salud alternativa. Son como ese truco inesperado en un videojuego que te permite saltar directo a lo bueno. Más económicas, flexibles y adaptadas a tu estilo de vida. ¿Quién no querría una atención médica que no se sienta como un abuso?
Resulta que muchas personas están hartas de pagar cantidades exorbitantes por un seguro que apenas usan. Primas altas, deducibles que asustan, dramas con los gastos de bolsillo… Uf, ¿quién necesita eso? No sorprende que cada vez más personas busquen alternativas.
Tipos de cobertura alternativa
Aquí empieza lo interesante: todo un menú de posibilidades de cobertura de salud. ¿Has oído hablar de Cuentas de ahorros para la salud (HSAs)? Es como una alcancía con ventajas fiscales que te ayuda a ahorrar para gastos médicos. ¿Suena sofisticado? En realidad, no; simplemente es una forma inteligente de administrar tu dinero.
También está la atención primaria directa (DPC), que es como tener a un médico a una llamada de distancia sin quedar atrapado en el laberinto de los seguros. Hola, atención inmediata; adiós, esperas interminables en la sala. En serio, ¿quién tiene tiempo para eso?
Beneficios de las opciones alternativas
¿Y sabes qué? Ahorrar dinero —ese sueño que parece inalcanzable— podría estar a tu alcance. Mira lo que dice la Kaiser Family Foundation: en promedio, una persona desembolsó $7,739 por cobertura individual en 2021. ¿Y las opciones alternativas? Bueno, pueden reducir esa cifra y hacerte sentir que tomaste una decisión inteligente, muy inteligente.
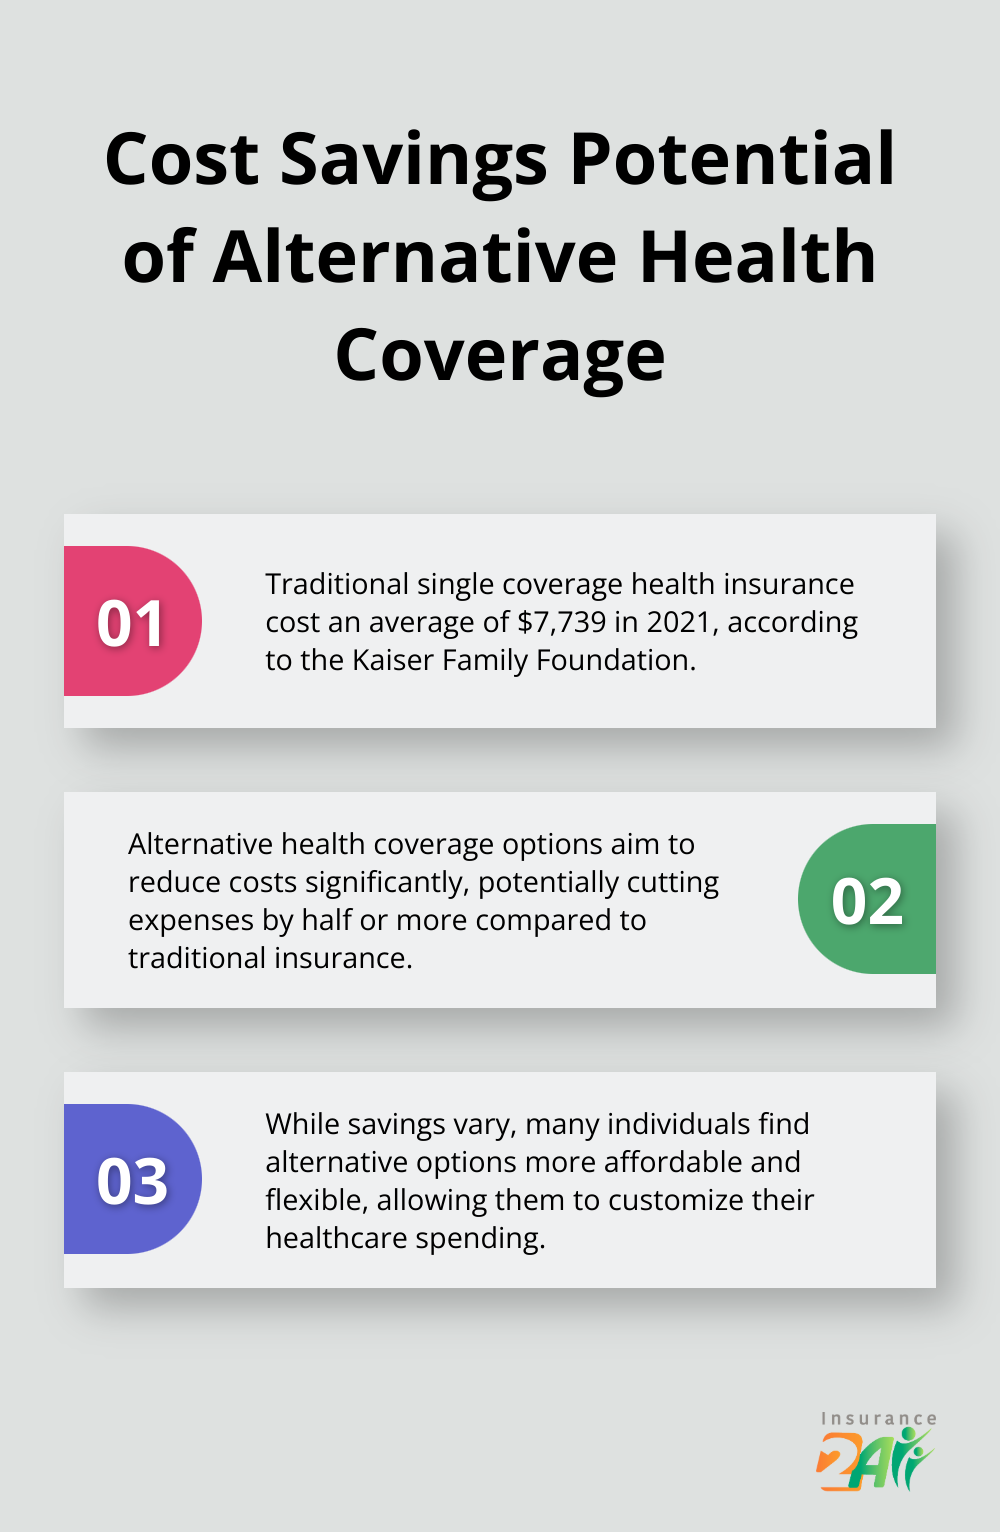
Pero no todo se trata de dinero: la flexibilidad es el ingrediente secreto. Elige a tus proveedores de atención médica como eliges tu café: a tu gusto, donde quieras y sin las restricciones de una red. ¿Quieres consultar a tu médico favorito? Tú decides.
Qué considerar al elegir
Aun así, no pintemos todo de color de rosa sin revisar la letra pequeña. Algunas alternativas tienen sus condiciones: ten cuidado con las restricciones por afecciones preexistentes o los límites de cobertura que podrían dejarte con poco margen.
No te estamos diciendo que abandones lo de siempre sin investigar primero. Examina los posibles planes y revisa los detalles: qué incluyen, qué excluyen y cómo se distribuyen los costos. Piensa que estás descifrando tu propio Código Da Vinci de la atención médica.
¿En resumen? Aquí no hay soluciones hechas con el mismo molde. Lo que le funciona a tu amigo quizá no sea lo tuyo. ¿Asesoría personalizada? Sí, por favor: es como tener tu propio GPS de atención médica para orientarte en el laberinto.
A continuación, exploremos una alternativa popular: los ministerios de gastos médicos compartidos. Estas organizaciones basadas en la fe ofrecen una manera diferente de manejar esas facturas médicas.
Ministerios de gastos médicos compartidos: una alternativa basada en la fe
Los ministerios de gastos médicos compartidos —algo así como los más populares del vecindario en el amplio universo de las alternativas al seguro de salud. Son grupos basados en la fe que reúnen las aportaciones de todos para cubrir gastos médicos. Entonces, ¿cómo funcionan realmente estos ministerios y te conviene unirte a uno?
Cómo funciona el sistema de gastos médicos compartidos
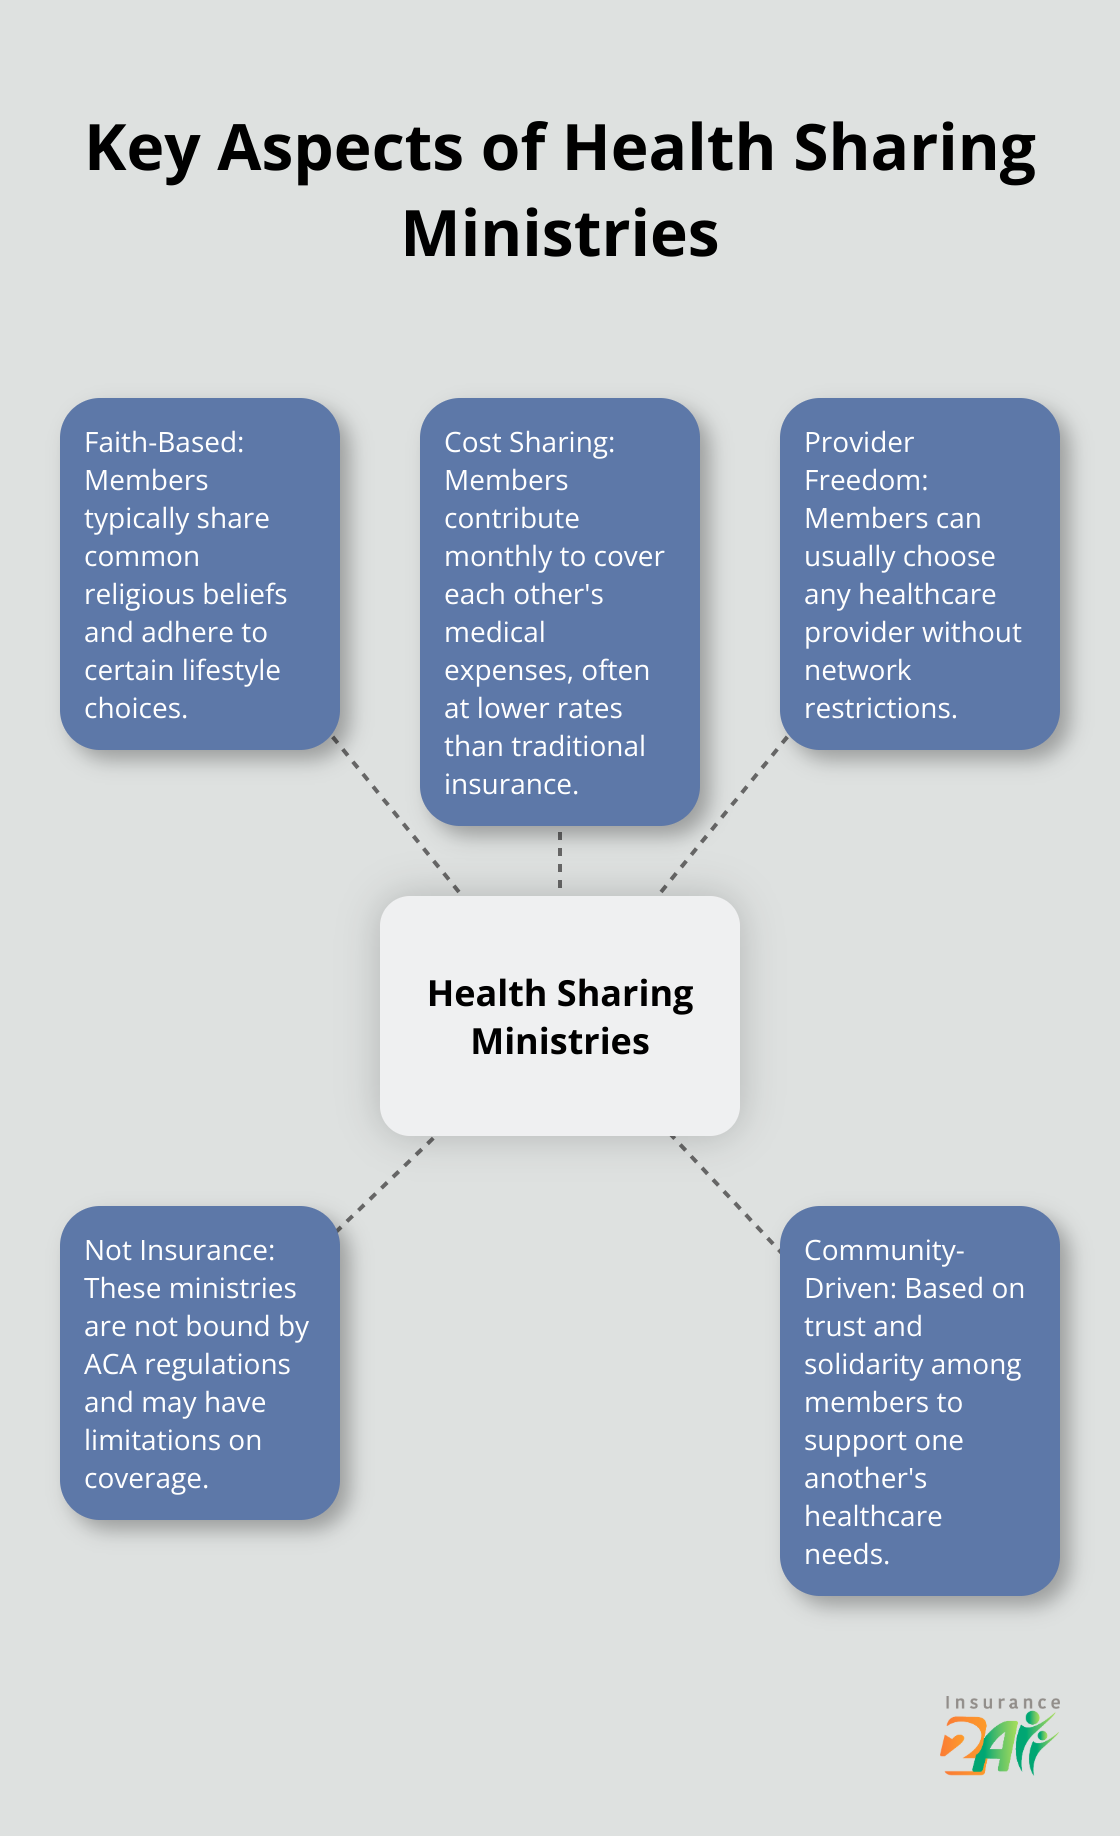
Los miembros hacen aportaciones mensuales, algo parecido a las primas de un seguro. ¿Tienes una factura médica? Envíala al ministerio y deja que se encargue de distribuir esos gastos entre sus miembros.
Aquí está el detalle: no son compañías de seguros (no cuentes con que paguen la factura automáticamente). Se apoyan en la confianza y la solidaridad de sus miembros para cubrir mutuamente sus gastos de atención médica.
Ventajas y posibles desventajas
¿Por qué atraen tanto los ministerios de gastos médicos compartidos? Es sencillo: el precio. Esas aportaciones mensuales suelen ser bastante competitivas frente a las primas de los seguros tradicionales.
Además, tienes la libertad de elegir cualquier proveedor de atención médica, sin las molestas restricciones de una red. ¿Quieres consultar a un médico en particular? Adelante.
Pero ten cuidado… también hay desventajas. No están sujetos a las normas de la Ley del Cuidado de Salud a Bajo Precio (ACA), lo que significa que podrían no cubrir condiciones preexistentes e imponer límites de por vida a los beneficios.
Y eso no es todo. Prepárate para los requisitos basados en la fe. Es posible que debas seguir ciertas pautas de estilo de vida (por ejemplo, no consumir tabaco ni beber alcohol en exceso).
Criterios de elegibilidad
¿Quién puede participar en estos programas de gastos médicos compartidos? Depende, pero la mayoría exige que seas cristiano practicante. Algunos piden una declaración de fe o que sigas determinados códigos morales.
¿La edad? También puede influir. Aunque algunos aceptan a todo el mundo, otros tienen restricciones de edad o ajustan las aportaciones para las personas mayores.
Antes de dar el paso, revisa a fondo las reglas del ministerio. Presta atención a los períodos de espera para determinadas condiciones o a las exclusiones de tratamientos que entren en conflicto con sus creencias.
Cómo tomar una decisión informada
Si bien los ministerios de gastos médicos compartidos ofrecen algo diferente, no son una solución para todo el mundo. Compara tus opciones como si estuvieras eligiendo tu próxima serie para maratonear en Netflix y asegúrate de que se ajusten a tus necesidades de atención médica y a tus creencias.
¿No sabes si inscribirte o explorar otras opciones de cobertura médica? Comunícate con Insurance 2ALL. Su equipo puede orientarte entre las distintas opciones de cobertura médica y ayudarte a encontrar una que se ajuste a lo que necesitas.
Ahora, cambiemos de tema y exploremos otra alternativa innovadora de atención médica: la atención primaria directa (DPC). Promete transformar la relación entre médicos y pacientes y reducir los costos de atención médica. ¿Será la próxima gran tendencia?
¿Es la atención primaria directa adecuada para ti?
¿Qué es la atención primaria directa?
Así funciona la atención primaria directa – menos pacientes y más tiempo con el médico. Hablamos de una relación económica directa entre tú y tu médico. Pagas una cuota mensual o anual (equivalente a entre $50 y $150 al mes, según tu edad y ubicación) y, a cambio, recibes la mayoría de los servicios de atención primaria: consultas, chequeos y algunos análisis de laboratorio. Sin copagos ni deducibles. Sencillo, ¿verdad?
Beneficios para los pacientes
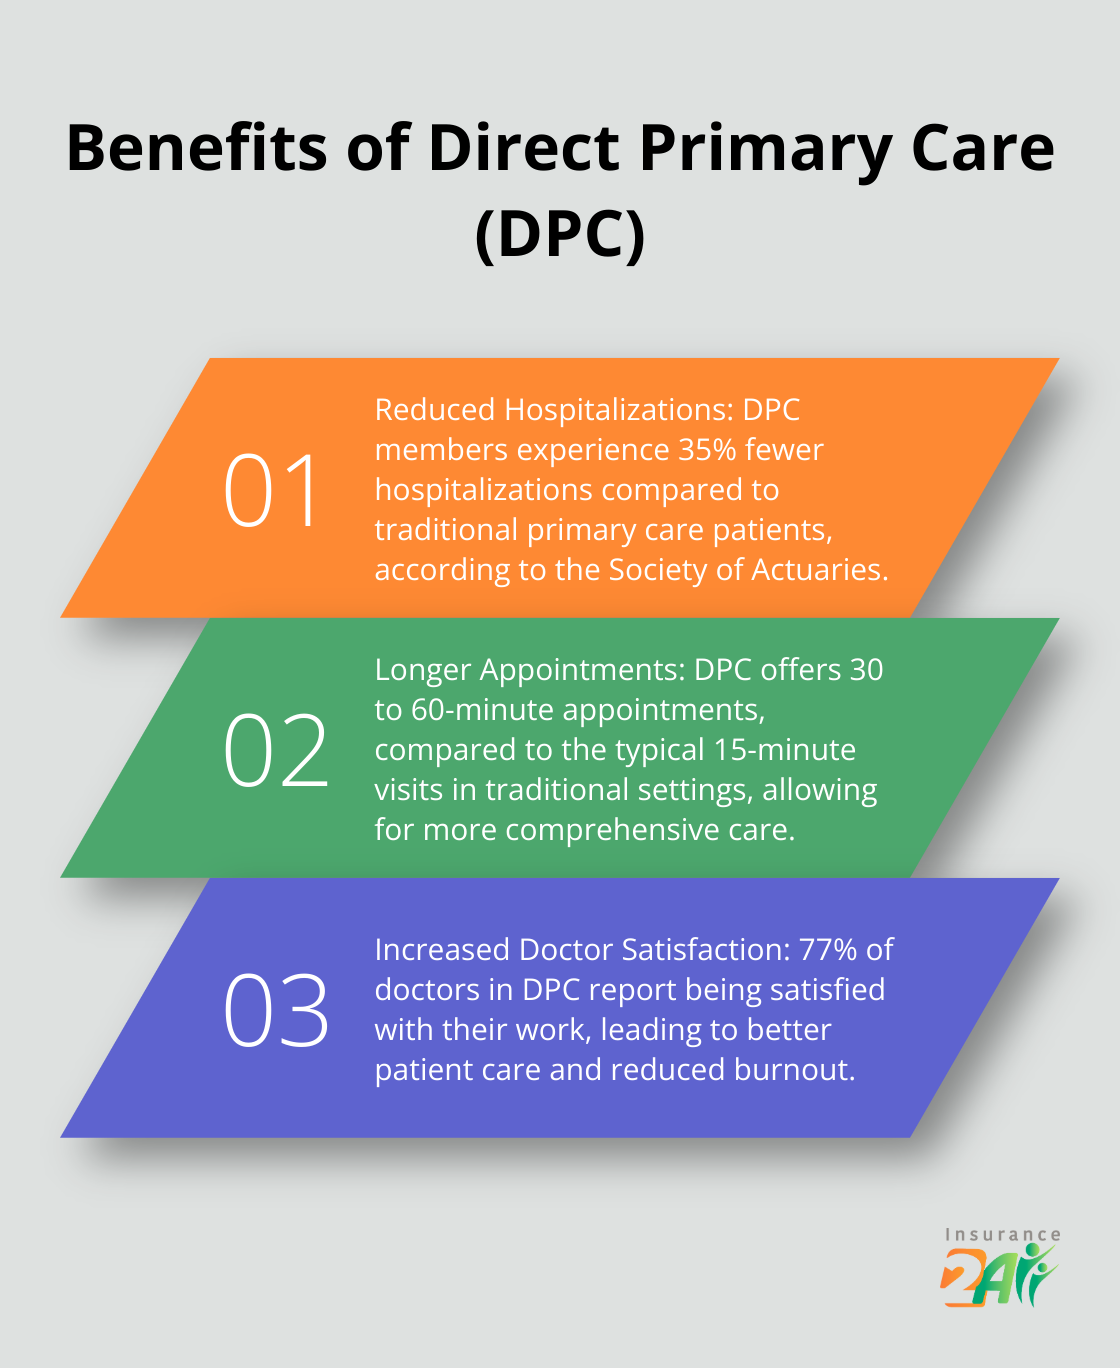
La DPC es como un pase VIP para la atención médica. Tienes el número de celular de tu médico y puedes conseguir citas para el mismo día o el siguiente. La Sociedad de Actuarios analizó los datos y descubrió que los miembros de DPC tuvieron un 35% menos de hospitalizaciones que los demás. Una ventaja para tu salud y tu bolsillo.
En la DPC, ¿cuánto dura tu cita? De 30 a 60 minutos bien aprovechados. Una gran diferencia frente a las consultas apresuradas de 15 minutos de los consultorios tradicionales. Más tiempo significa mejor atención y una relación más cercana con tu médico.
Ventajas para los médicos
A los médicos les gusta la DPC. Mayor satisfacción laboral y menos agotamiento: más tiempo con los pacientes y menos complicaciones con los seguros. Un estudio reciente indica que el 77% de los médicos que trabajan en DPC están satisfechos con su trabajo.
Cómo combinar la DPC con otras coberturas
La DPC por sí sola no lo cubre todo. Lo ideal es combinarla con otra cobertura. Muchas personas eligen un plan de salud con deducible alto (HDHP) junto con la DPC para protegerse ante situaciones médicas graves e imprevistas. Una cobertura integral sin vaciar la alcancía como lo haría un seguro tradicional.
Algunos empleadores ya están viendo las ventajas e incorporan la DPC a sus paquetes de beneficios. Asociarse con organizaciones como Nextera Healthcare ahorra dinero y mejora los resultados de salud. Una decisión inteligente.
¿Es la DPC adecuada para ti?
Claro, la DPC suena ideal, pero no es para todo el mundo. Está pensada para quienes buscan atención personalizada y gastos predecibles. Mientras nos adaptamos a un panorama de atención médica en constante cambio, la DPC está transformando las cosas al poner la salud del paciente en primer plano.
(Para resolver la gran pregunta de si la DPC con cobertura adicional se ajusta a tus necesidades, comunícate con Insurance 2ALL. Nuestro equipo experto te guiará por el laberinto de opciones de atención médica actuales.)
Reflexiones finales
Ahí lo tienes: opciones alternativas de cobertura de salud que están transformando la atención médica. ¿Qué ofrecen estas nuevas estrategias? Una forma diferente de mantener los gastos médicos bajo control y asegurarte de recibir la atención que necesitas. Cada una tiene sus propias ventajas, desventajas y características particulares, pensadas para adaptarse a distintos estilos de vida y a lo que cada persona busca.
Ahora, hablemos de cómo elegir el plan adecuado. Todo gira en torno a ti: tu vida, tu salud, tu bolsillo y lo que más valoras. Vale la pena dedicar tiempo a identificar tus necesidades de salud y explorar a fondo las posibles alternativas. Pero ten en cuenta que no todas ofrecen el mismo nivel de protección que un seguro tradicional, especialmente cuando se trata de condiciones preexistentes o gastos médicos imprevistos y elevados.
Conoce a Insurance 2ALL, los especialistas que te ayudan a orientarte en este complicado mundo de las opciones de cobertura de salud. Su equipo tiene más de una década de experiencia con Obamacare y Medicare, y cuenta con los conocimientos necesarios para ayudarte a encontrar un plan que no solo se ajuste a tus necesidades, sino que también funcione para ti y tu presupuesto. Comunícate hoy con Insurance 2ALL y empieza a explorar las opciones de cobertura de salud que podrían ser ideales para ti.