
Si buscó “Medicare gratis”, la respuesta breve es que algunas coberturas de Medicare pueden tener una prima mensual de $0, pero, en general, Medicare no es gratis. Es posible que aún tenga que pagar primas por otras coberturas, deducibles antes de que comiencen los beneficios y copagos o coseguros cuando reciba atención.
La principal fuente de confusión es la diferencia entre la Parte A de Medicare sin prima y un plan Medicare Advantage con una prima de $0. Ninguna de las dos opciones elimina automáticamente sus otros gastos. Entender esa diferencia le ayuda a calcular cuánto costará realmente la cobertura, en lugar de elegir un plan basándose únicamente en el precio anunciado.
Una prima de $0 no significa que los costos de atención médica sean de $0
A prima es el monto que paga periódicamente para mantener la cobertura. Un deducible es un monto que paga por ciertos servicios cubiertos antes de que el seguro comience a pagar su parte. Los copagos y coseguros son costos que paga al utilizar servicios cubiertos.
Un plan puede no cobrar una prima mensual adicional y aun así exigir pagos por una consulta con un especialista, una hospitalización o un medicamento recetado. También puede tener que pagar por separado una prima de la Parte B de Medicare, incluso si su plan Medicare Advantage anuncia una prima de $0.
La pregunta práctica no es simplemente si la cobertura es gratis. Es cuánto pagaría durante un año típico y cuánto podría tener que pagar si necesitara un tratamiento considerable.
Por qué “Medicare gratis” suele referirse a la Parte A sin prima
La Parte A de Medicare ayuda a cubrir la atención hospitalaria para pacientes internados, la atención en un centro de enfermería especializada que cumpla los requisitos, los cuidados de hospicio y ciertos servicios de salud en el hogar. La mayoría de las personas no pagan una prima de la Parte A porque ellas o su cónyuge que cumple los requisitos pagaron impuestos de Medicare durante suficiente tiempo, generalmente al menos 10 años.
Ese historial laboral generalmente elimina la prima mensual de la Parte A, no los costos de recibir atención. Aún pueden aplicarse deducibles hospitalarios y otros costos compartidos.
Las personas que no califican para la Parte A sin prima pueden tener la opción de comprarla si cumplen los requisitos de elegibilidad de Medicare. En 2026, la prima mensual es de $311 o $565, según el historial laboral que califique y durante el cual se hayan pagado impuestos de Medicare. Tener 65 años no garantiza por sí solo una cobertura sin prima.
Costos de Medicare que aún podría tener que pagar en 2026
Las siguientes cifras provienen de la información oficial de Medicare sobre costos. Corresponden a 2026, así que consulte las cifras actualizadas antes de preparar su presupuesto para otro año.
Estos cargos explican por qué un anuncio de “Medicare gratis” nunca debe considerarse una estimación completa de sus gastos de atención médica.
| Cobertura o gasto | Costo o regla para 2026 | Qué significa para su presupuesto |
|---|---|---|
| Deducible hospitalario de la Parte A | $1,736 por período de beneficios | Podría tener que pagarlo más de una vez al año |
| Prima estándar de la Parte B | $202.90 al mes | La mayoría de los beneficiarios pagan esta prima incluso con Medicare Advantage |
| Deducible de la Parte B | $283 al año | Se aplica antes de que Medicare pague muchos servicios ambulatorios cubiertos |
| Coseguro de la Parte B de Medicare Original | Por lo general, el 20% del monto aprobado por Medicare después del deducible | Algunos servicios preventivos tienen reglas de costos diferentes |
| Cobertura de medicamentos de la Parte D | La prima varía según el plan; el deducible no puede superar los $615 | Revise su plan específico y sus medicamentos recetados |
| Límite de gastos de bolsillo de la Parte D | $2,100 para medicamentos cubiertos por la Parte D | Las primas y los medicamentos no cubiertos por la Parte D no cuentan para este límite |
Un período de beneficios de la Parte A no es lo mismo que un año calendario. Comienza cuando ingresa como paciente hospitalizado a un hospital o a un centro de enfermería especializada y termina después de 60 días consecutivos sin recibir atención hospitalaria ni atención en un centro de enfermería especializada.
Los beneficiarios con ingresos más altos también pueden pagar un monto de ajuste mensual relacionado con los ingresos, o IRMAA, para la Parte B y la Parte D. Medicare generalmente usa la información fiscal de dos años antes para determinar ese ajuste.
Cómo funcionan los planes Medicare Advantage con prima de $0
Un plan Medicare Advantage con prima de $0 no es lo mismo que “Medicare gratis”. Significa que el plan privado no cobra una prima adicional por el plan. Por lo general, usted debe mantener las Partes A y B y pagar la prima de la Parte B, a menos que reciba ayuda para cubrirla.
Medicare Advantage, también llamado Parte C, ofrece sus beneficios cubiertos por Medicare a través de una aseguradora privada. Muchos planes incluyen cobertura de medicamentos recetados, pero los costos y la disponibilidad dependen del plan y de su ubicación.
Un plan con prima de $0 aún puede cobrar por consultas médicas, atención de emergencia, estadías hospitalarias y medicamentos recetados. Las redes de proveedores y los requisitos de autorización previa también pueden afectar cómo accede a la atención.
A diferencia de Medicare Original, Medicare Advantage tiene un límite anual de gastos de bolsillo para los servicios cubiertos por las Partes A y B. Ese límite no incluye las primas ni los gastos de medicamentos recetados de la Parte D. Revise si el plan tiene límites separados para la atención dentro de la red y para la atención combinada dentro y fuera de la red.
Algunos planes ofrecen una reducción de la prima de la Parte B. Ese beneficio puede reducir lo que paga por la prima, pero no elimina todas las facturas de atención médica.
Gastos que un anuncio sobre primas puede omitir
Medicare Original no tiene un límite máximo anual de gastos de bolsillo para los servicios cubiertos por las Partes A y B. Sin cobertura suplementaria, los pagos continuos de coseguro pueden generar gastos considerables durante un año en el que necesite mucho tratamiento.
Las pólizas Medigap pueden ayudar a pagar ciertos costos compartidos de Medicare Original, pero generalmente tienen sus propias primas mensuales. No reemplazan a Medicare ni funcionan como suplementos de Medicare Advantage. Si la terminología le resulta confusa, entender en qué se diferencia el Plan A de Medigap de la Parte A de Medicare ayuda a distinguir la cobertura hospitalaria del seguro suplementario.
Medicare Original también suele excluir la atención dental de rutina, los exámenes de la vista de rutina para anteojos, los audífonos y la atención a largo plazo para ayudar con las actividades de la vida diaria. Un plan Medicare Advantage puede ofrecer algunos beneficios adicionales, sujetos a sus condiciones y límites.
Incluso cuando alguien describe la cobertura como “Medicare gratis”, usted debe identificar qué servicios están cubiertos, qué gastos siguen siendo su responsabilidad y si la cobertura suplementaria tiene una prima adicional.
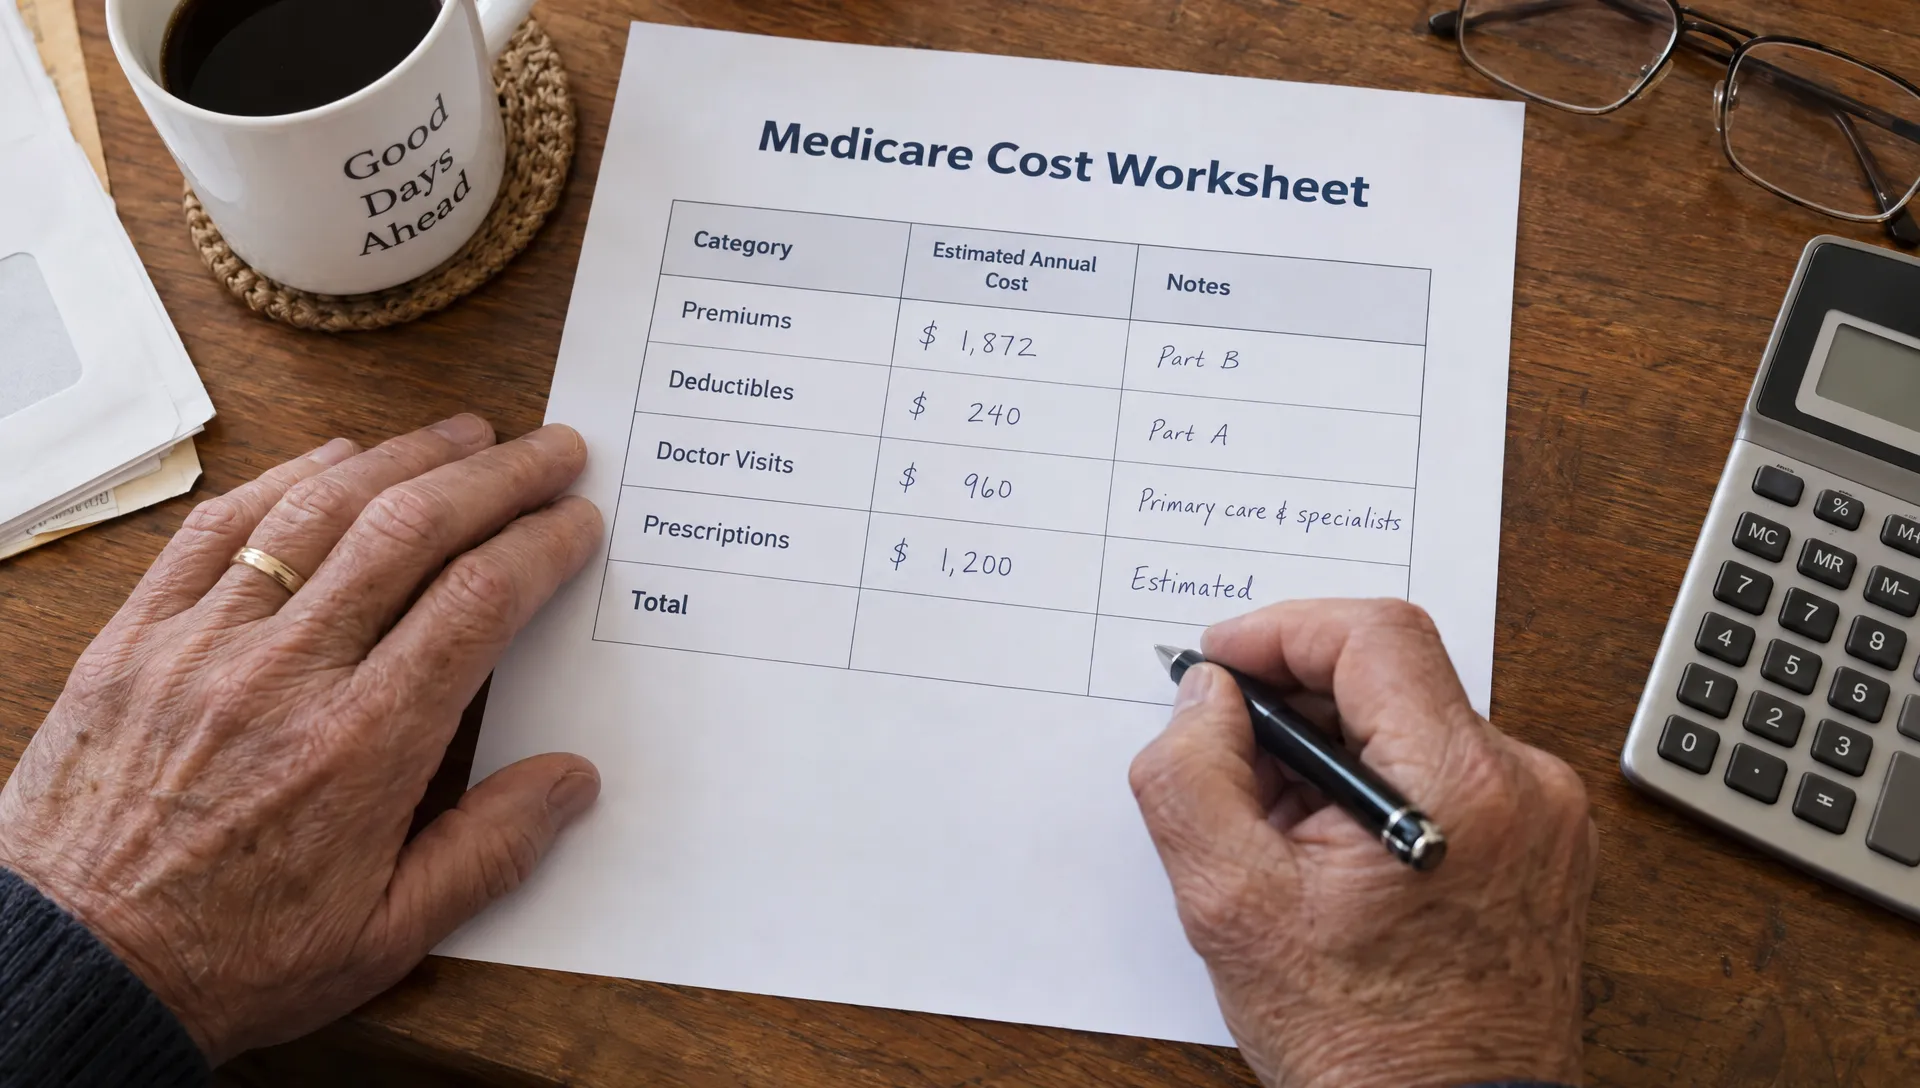
Un ejemplo sencillo de lo que podría tener que pagar
Considere a una persona inscrita en Medicare Original durante todo 2026 que reúne los requisitos para la Parte A sin prima y paga la prima estándar de la Parte B.
Solo sus primas de la Parte B suman $2,434.80 al año: $202.90 multiplicados por 12 meses. Ese gasto existe incluso si nunca necesitan atención sujeta al deducible.
Ahora supongamos que reciben $2,000 en servicios ambulatorios aprobados por Medicare, todos sujetos al deducible de la Parte B y al coseguro estándar del 20%. Sus proveedores aceptan la asignación de Medicare y no tienen cobertura suplementaria.
Pagarían el deducible de $283, más el 20% de los $1,717 restantes, es decir, $343.40. Su parte del costo de esos servicios sumaría $626.40, lo que elevaría el total de las primas más esos gastos ambulatorios a $3,061.20.
Este es un ejemplo ilustrativo, no una cotización. No incluye medicamentos recetados, atención hospitalaria ni servicios no cubiertos. Muestra por qué la prima mensual por sí sola no indica el costo total de la cobertura.
Programas que pueden reducir los gastos de Medicare
Para algunos beneficiarios, la asistencia financiera puede acercar los costos a lo que esperaban al buscar “Medicare gratis”. La elegibilidad depende del programa, de los ingresos y, en ocasiones, de los recursos, con diferencias importantes entre estados.
Programas de Ahorros de Medicare
Administrados por el estado Programas de Ahorros de Medicare pueden ayudar a las personas elegibles a pagar las primas de Medicare. Según el programa, la asistencia también puede cubrir deducibles, coseguros y copagos.
El Programa para Beneficiarios Calificados de Medicare, o QMB, ofrece una ayuda especialmente amplia. Los proveedores no pueden cobrarles a los beneficiarios del QMB los deducibles, coseguros ni copagos de servicios cubiertos por las Partes A y B de Medicare. Esta protección se aplica incluso si el proveedor no acepta Medicaid.
No suponga que no es elegible basándose en la experiencia de otra persona. Los estados pueden aplicar distintas reglas de elegibilidad, y algunos tienen políticas más flexibles en cuanto a ingresos o recursos.
Ayuda Adicional y Medicaid
Ayuda Adicional ayuda a los beneficiarios elegibles con los costos de medicamentos recetados de la Parte D. Según la cobertura elegida y las reglas del programa, puede reducir las primas, los deducibles y los copagos de medicamentos recetados. No hace que todos los medicamentos sean gratuitos ni paga sus facturas médicas de la Parte B.
Algunas personas califican tanto para Medicare como para Medicaid. Medicaid puede ayudar con los gastos que Medicare no cubre, pero la elegibilidad y los servicios cubiertos varían según el estado. Pregunte a la agencia de Medicaid de su estado o a un asesor de beneficios qué programas se ajustan a su situación.
Evite multas que pueden encarecer la cobertura
Buscar “Medicare gratis” no debe hacerle perder de vista los plazos de inscripción. Retrasar la cobertura sin un motivo válido puede generar costos adicionales duraderos.
Para la Parte B, la multa por inscripción tardía generalmente equivale a un 10% adicional de la prima estándar por cada período completo de 12 meses en el que pudo haberse inscrito, pero no lo hizo. Por lo general, paga esa multa mientras tenga la Parte B.
Para la Parte D, puede aplicarse una multa si pasa 63 días consecutivos o más sin la Parte D ni otra cobertura acreditable de medicamentos recetados después de su período de inscripción inicial. Una cobertura acreditable es un seguro de medicamentos recetados que se espera que pague, en promedio, al menos lo mismo que la cobertura estándar de medicamentos de Medicare.
Trabajar después de los 65 no le protege automáticamente
La cobertura grupal basada en el empleo puede permitirle retrasar la inscripción en la Parte B, pero importan las características de la cobertura y el tamaño de la empresa. La cobertura del Mercado de Seguros Médicos, COBRA y la cobertura para jubilados generalmente no ofrecen las mismas protecciones para la inscripción en la Parte B que la cobertura basada en el empleo actual.
Por ejemplo, una persona que trabaja por cuenta propia y tiene un negocio de ropa para el que compra etiquetas tejidas y parches personalizados puede seguir trabajando después de los 65 mientras depende de una póliza de salud individual. Tener un negocio no convierte esa póliza individual en una cobertura grupal de empleador que cumpla con los requisitos.
Antes de retrasar su inscripción en Medicare, confirme su situación con el Seguro Social y con su administrador de beneficios, si corresponde. En cuanto a la cobertura de medicamentos recetados, conserve todos los avisos de cobertura acreditable que reciba.
Compare los costos anuales totales, no solo la prima
Comience por sus necesidades reales: sus médicos, su hospital de preferencia, su lista de medicamentos recetados y las consultas previstas. Luego compare las primas periódicas y los montos que pagaría al usar cada opción de cobertura.
Para un plan Medicare Advantage con prima de $0, revise los copagos médicos, la red de proveedores, la cobertura de medicamentos y el límite anual de gastos médicos de bolsillo. Para Medicare Original, tenga en cuenta la Parte B, cualquier prima de la Parte D y cualquier prima de Medigap, junto con los costos compartidos restantes.
Una comparación útil contempla tanto un año de atención habitual como un año con necesidades médicas importantes. La opción con la prima más baja podría no ser la más económica en ninguno de los dos casos.
En lugar de aceptar “Medicare gratis” como una descripción completa, pida un desglose de los costos y las restricciones de cobertura. Saber qué incluyen las cotizaciones de Medicare y qué dejan fuera puede ayudarle a hacer preguntas más precisas antes de inscribirse.
Preguntas frecuentes
¿Medicare es gratis al cumplir 65 años? Por lo general, no. Muchas personas califican para la Parte A sin prima, pero la Parte B suele tener una prima mensual. También pueden aplicarse deducibles, coseguros, gastos de medicamentos recetados y primas de otras coberturas.
¿Una prima de $0 de Medicare Advantage reemplaza la prima de la Parte B? No. Por lo general, debe seguir pagando la prima de la Parte B. Una reducción de la prima de la Parte B ofrecida por un plan o la asistencia financiera pueden reducir lo que paga, pero debe verificar los detalles.
¿Los beneficiarios de bajos ingresos pueden obtener Medicare a bajo costo o sin costo? Algunos califican para los Programas de Ahorros de Medicare, Ayuda Adicional o Medicaid, que reducen considerablemente los gastos. Estos programas tienen diferentes reglas de elegibilidad y cobertura, así que confirme exactamente qué costos pagan.
¿Medicare cubre todos los servicios una vez que alcanzo mi deducible? No. Es posible que aún deba pagar coseguros, y alcanzar el deducible no hace que un servicio excluido quede cubierto. Además, Medicare Original no tiene un límite anual para los gastos de bolsillo de la Parte A y la Parte B.
Obtenga ayuda para entender sus costos de Medicare
Insurance 2ALL ofrece cotizaciones de Medicare gratuitas y sin compromiso, y orientación de asesores con licencia, con atención bilingüe y ayuda para completar la solicitud de inscripción. Tenga a mano su lista de medicamentos recetados, sus proveedores preferidos y los detalles de su cobertura actual para comparar opciones según sus gastos probables, no solo según una prima anunciada de $0.