

Así que ya llegó a los 2-6. Así es: de pronto, como si el universo se pusiera de acuerdo justo cuando empieza a encontrar su ritmo, se queda fuera del cómodo refugio del plan de salud de mamá y papá. ¡Pum! Es hora de adentrarse en las aguas turbulentas de la vida adulta, con una dosis extra de caos por el seguro de salud.
Pero no se asuste. En Insurance 2ALL le entendemos: la vida le lanza sorpresas justo cuando apenas está aprendiendo a mantener viva una planta. ¿Abrirse paso por la jungla de los seguros de salud a los 26? Es como intentar entender las tendencias de TikTok, pero con mucho más en juego. Así que aquí va: esta guía le pone al volante y le ofrece una ruta para explorar sus opciones de cobertura de salud, sin la angustia existencial. Considérela su guía práctica para tomar buenas decisiones.
Tus opciones de seguro de salud a los 26
Seguro de salud patrocinado por su empleador: su primera parada
Bien, tiene 26, y la situación es esta: la protección del seguro de mamá y papá está a punto de desaparecer. Es hora de lanzarse de lleno al mundo de la cobertura de salud. Pero no se preocupe, tiene opciones.
Si tiene un empleo de tiempo completo, el plan de seguro de salud patrocinado por su empleador debería ser su primera opción. ¿Estos planes? Suelen ser más económicos porque su empleador paga parte del costo. Además, podría obtener beneficios adicionales, como cuentas de ahorros para la salud (HSAs) o cuentas de gastos flexibles (FSAs), herramientas que ayudan a evitar que los gastos médicos se coman su presupuesto.
Un consejo útil: pasa por el departamento de Recursos Humanos cuanto antes. Pregunta por los períodos de inscripción y los planes disponibles. No dejes todo para el último minuto: créeme, en algunos lugares los plazos son muy cortos.
Planes del Mercado: una opción por su cuenta
¿No tiene un plan de su empleador? No hay problema. Explore el Mercado de Seguros de Salud. Estos planes, creados a partir de la Ley del Cuidado de Salud a Bajo Precio, ofrecen cobertura integral. ¿Y lo mejor? No pueden rechazarle por tener condiciones preexistentes.
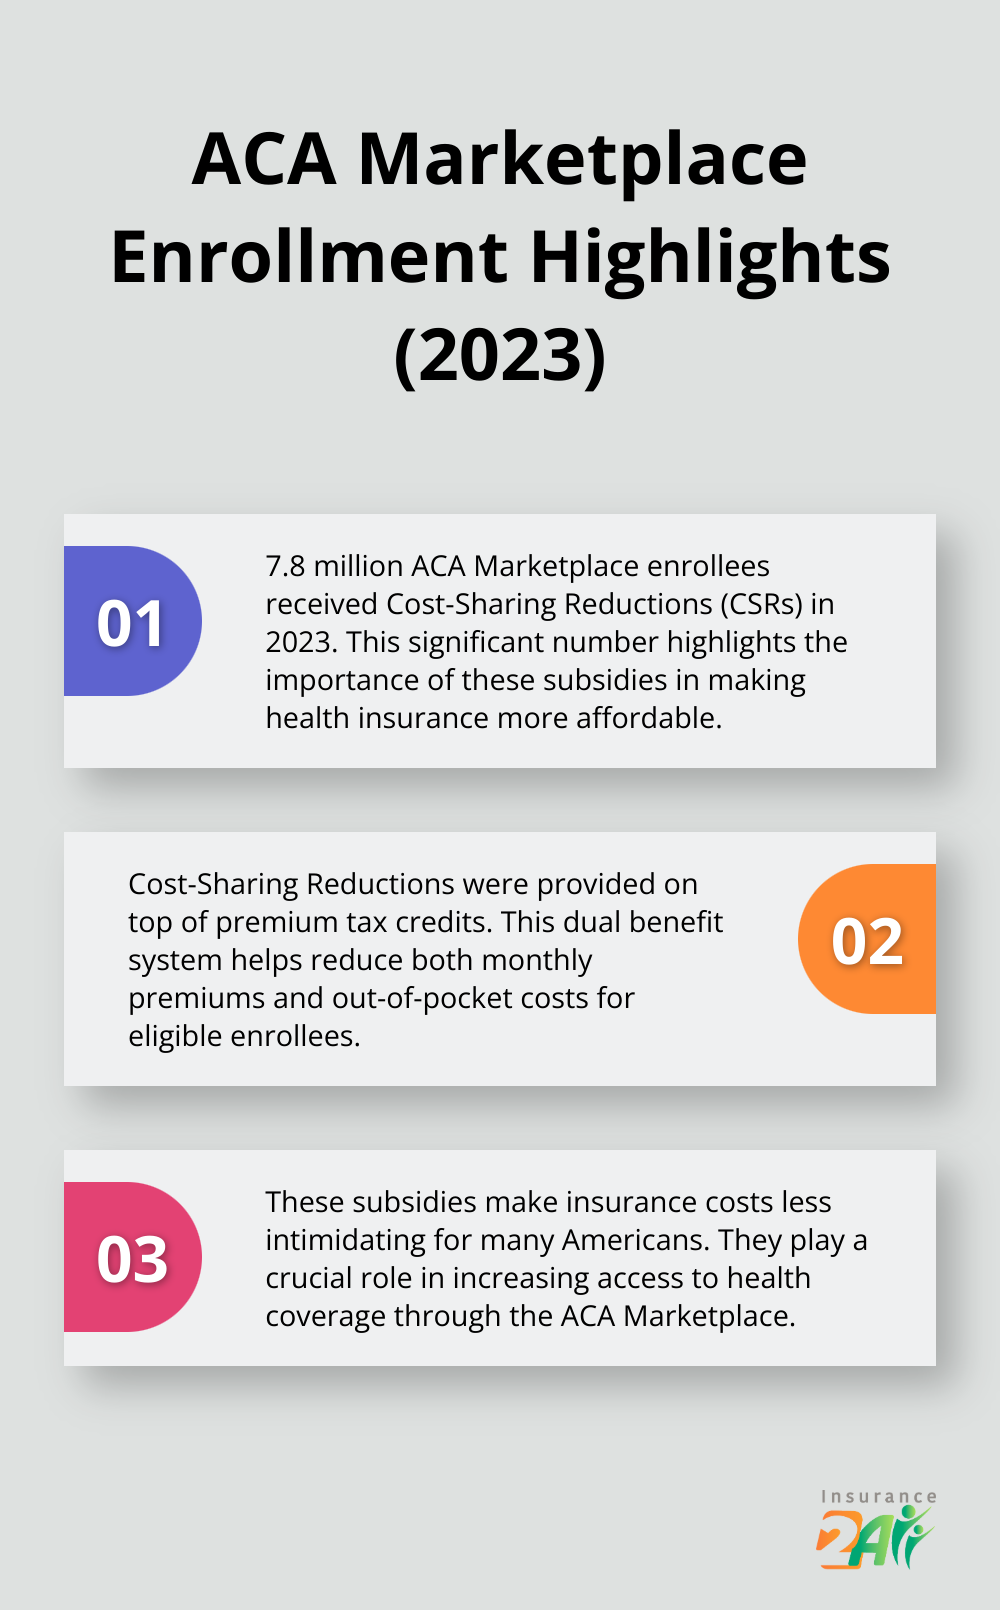
Y aquí viene lo bueno: podrías recibir subsidios. En 2023, 7.8 millones de personas inscritas en el Mercado de la ACA recibieron reducciones de costos compartidos (CSRs), además de créditos fiscales para las primas. No hablamos de unas cuantas monedas: son ahorros importantes que pueden hacer que el costo del seguro resulte menos abrumador.
Medicaid y CHIP: redes de protección para personas con ingresos bajos
No pase por alto Medicaid y el Programa de Seguro Médico para Niños (CHIP). Si el dinero no le sobra, podrían ser su oportunidad de obtener cobertura gratuita o de bajo costo. Los requisitos varían según el estado, pero vale la pena revisarlos, especialmente si vive en un estado que amplió Medicaid bajo la ACA.
Cobertura catastrófica: un último recurso
¿Tiene menos de 30 y se siente invencible? Los planes de salud catastróficos podrían ser una opción para usted. Tienen primas bajas, pero deducibles altísimos: están para ayudarle ante situaciones médicas graves. Eso sí, no ayudan mucho con la atención cotidiana, así que evalúelos con cuidado.
¿Andar por la vida sin seguro ( ¡uy!)? Es un gran riesgo. Una sola emergencia de salud puede vaciar su cuenta más rápido de lo que tarda en decir «sala de emergencias».
Muchas personas de 26 años han superado esta transición con éxito. ¿Nuestro consejo? Empiece a explorar sus opciones con tiempo, analícelas a fondo y no dude en pedir ayuda. Su salud y su cuenta bancaria se lo agradecerán.
Ahora que tiene un panorama general, veamos los factores clave que debe considerar al elegir un plan. Estos consejos le ayudarán a tomar una decisión acorde con sus necesidades de salud y su situación económica.
Cómo elegir el plan de salud adecuado a los 26
Evalúe sus necesidades de salud
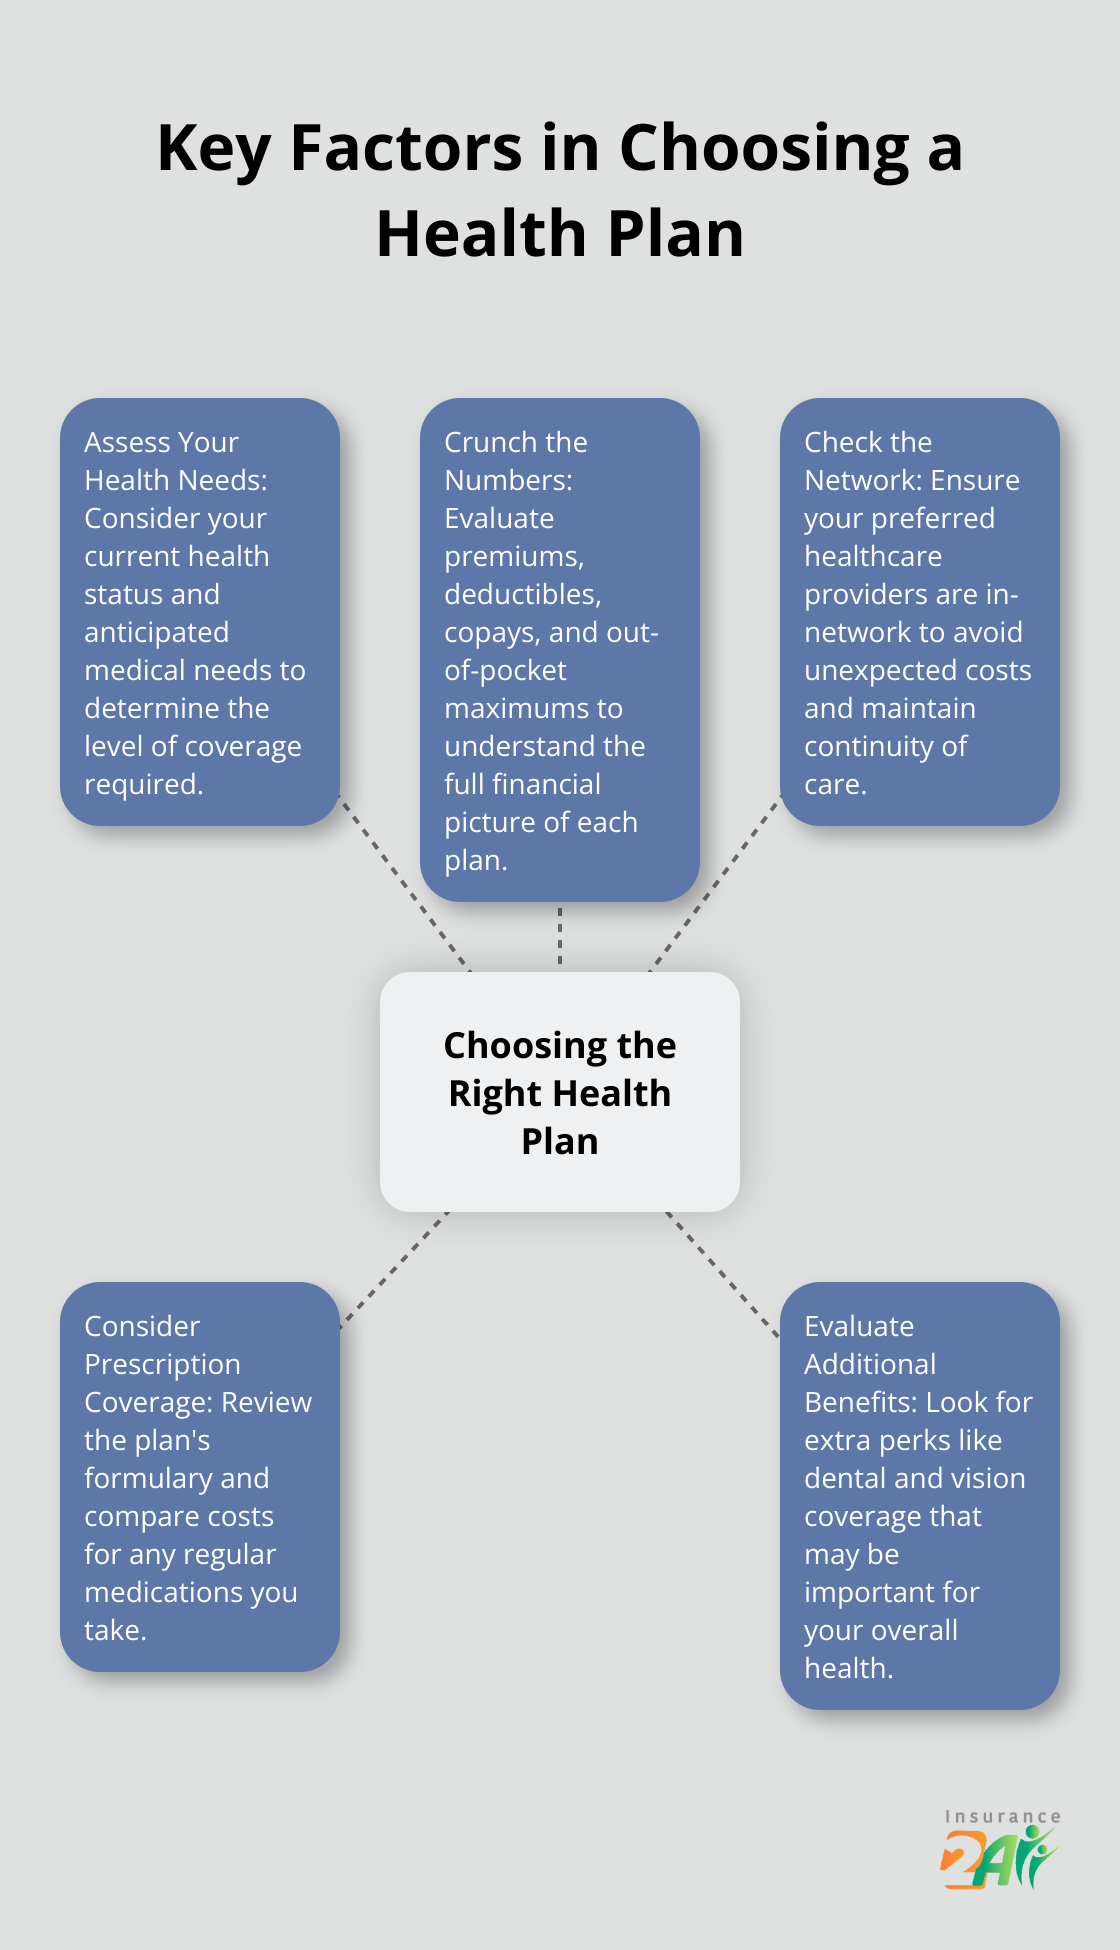
Su estado de salud es la base para elegir un plan. ¿Le apasiona el ejercicio y casi nunca va al médico, o tiene una condición de salud que requiere atención especial? Si es de quienes nunca van al médico, un plan con deducible alto podría ayudarle a ahorrar. Pero si va al consultorio con frecuencia, un plan con gastos de bolsillo más bajos podría ser lo indicado.
Además, un dato interesante… un informe reciente señala que la cantidad y el porcentaje de personas sin seguro se mantienen en mínimos históricos (una buena noticia para todos).
Haz las cuentas
Sí, aquí su bolsillo tiene la última palabra. No se trata solo del precio anunciado (la prima mensual): piense en los deducibles, los copagos y el límite máximo de gastos de bolsillo. Un plan con una prima irresistiblemente baja podría esconder un deducible de $5,000 que le tome por sorpresa cuando realmente necesite atención médica importante.
Revisa la red
¿Le encantan sus médicos? Puede que no participen en todas las redes. ¿Quiere seguir atendiéndose con ellos? Confirme que estén dentro de la red del plan que está considerando. Atenderse fuera de la red significa cuentas elevadas, y nadie quiere eso.
Atenderte dentro de la red es como llegar con una tarjeta de descuento, gracias a las tarifas que negocia su plan. ¿Un consejo rápido? Llame a sus médicos para confirmar que participen en la red de ese plan específico. Los directorios en línea a veces están desactualizados.
No pases por alto la cobertura de medicamentos recetados
¿Toma medicamentos con regularidad? Entonces la cobertura de medicamentos recetados debe estar entre sus prioridades. Revise el formulario del plan (sí, esa es la lista de medicamentos cubiertos). Compare los costos. Algunos planes pueden ofrecer genéricos gratis… mientras que otros podrían cobrarle copagos elevados por medicamentos de marca.
Considera beneficios adicionales
La cobertura dental y de la vista puede parecer un extra, pero créame: ambas son fundamentales para su salud. Algunos planes las incluyen; otros, no. Evalúe estas coberturas adicionales según sus necesidades. ¿Se hace chequeos dentales regulares? Podrían ahorrarle procedimientos costosos más adelante. Y si no puede leer bien esta pantalla, debería considerar la cobertura de la vista.
En este laberinto de opciones, no dude en pedir ayuda. Insurance 2ALL le respalda con orientación personalizada para ayudarle a encontrar un plan que proteja su salud y su bolsillo. A continuación… consejos prácticos para moverte por esta jungla de seguros como un experto.
Cómo orientarte en el mercado de seguros de salud
Compare opciones para encontrar la mejor cobertura
¿Sabe qué es fundamental? Elegir el plan de seguro de salud adecuado. No se quede con el primero que aparezca: aproveche las herramientas de comparación de Healthcare.gov o del mercado de seguros de su estado. Es como comparar manzanas con naranjas… y plátanos. Revise la prima, claro, pero también examine los detalles: deducibles, copagos y límites máximos de gastos de bolsillo. Las reducciones de costos compartidos para las personas inscritas en el Mercado de Seguros de ACA con ingresos de hasta 2.5 veces el nivel federal de pobreza pueden generar grandes ahorros. Solo hay que investigar un poco.
Entiende los términos del seguro
La jerga de los seguros parece un idioma secreto. Familiarícese con términos como prima (esa cuenta mensual que llega casi sin avisar), deducible (lo que paga antes de que el seguro comience a cubrir los gastos) y coseguro (la parte que le corresponde pagar después de alcanzar el deducible). La Asociación Nacional de Comisionados de Seguros tiene un glosario: una especie de traductor para los demás mortales.
Considera los planes con deducibles altos
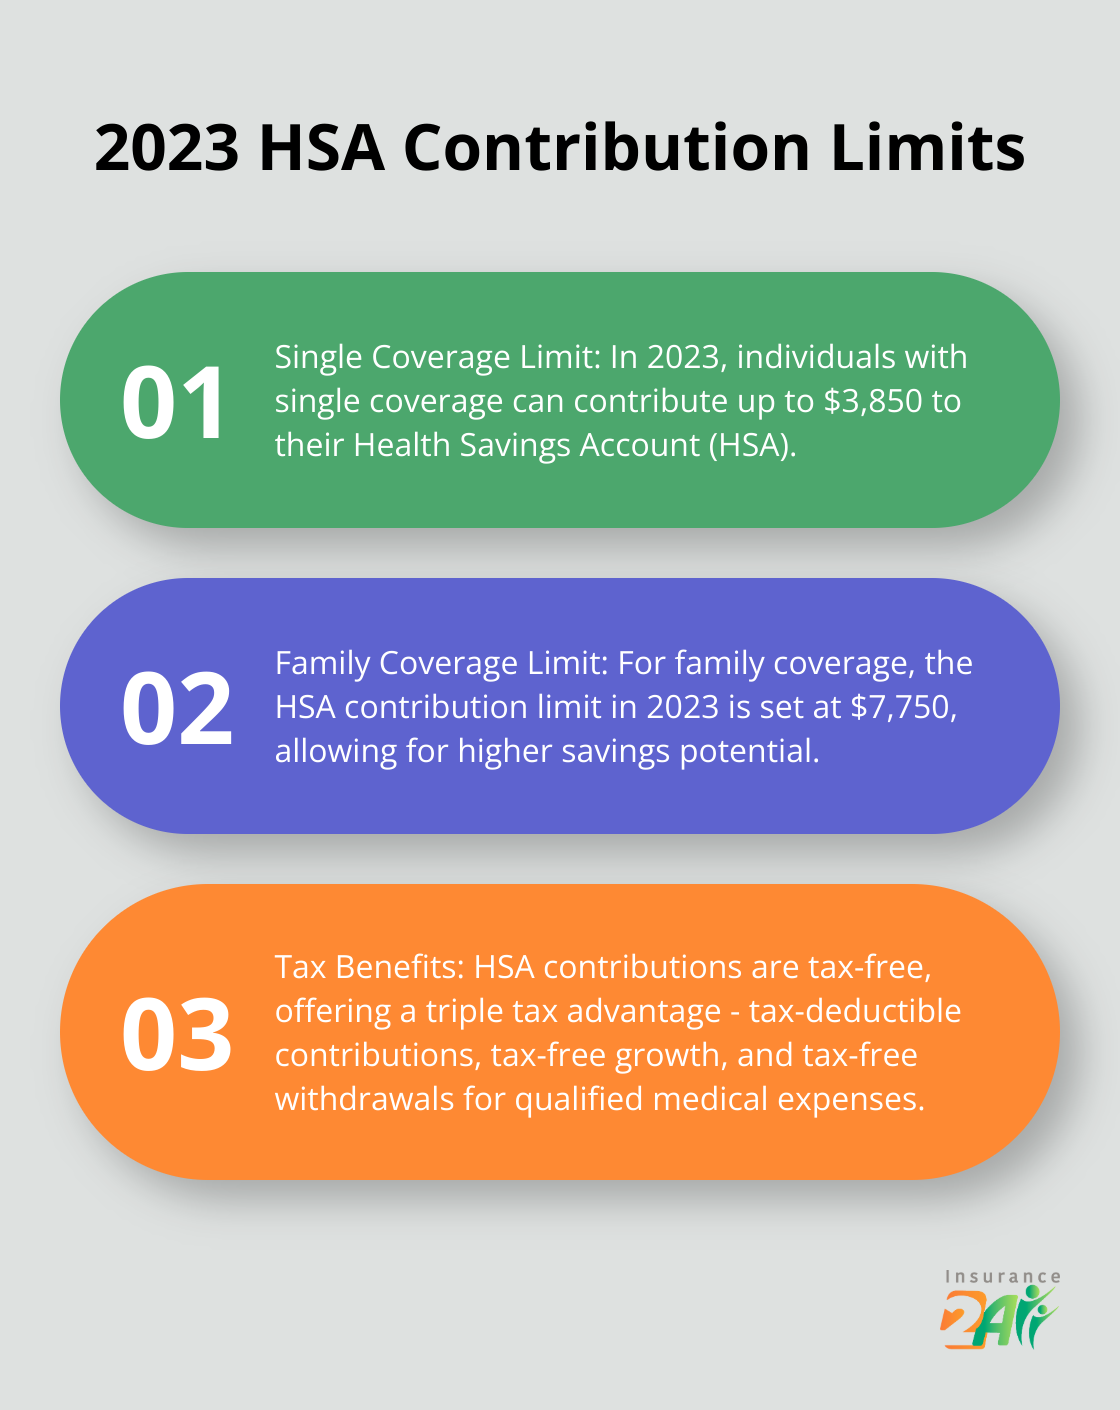
Hablemos de las ventajas y desventajas de los planes con deducibles altos. Son una especie de arma de doble filo: primas más bajas, pero esos gastos de bolsillo… duelen. ¿El lado positivo? Suelen venir con cuentas de ahorro para la salud (HSA). En 2023, podías aportar hasta $3,850 para cobertura individual o $7,750 para cobertura familiar, todo libre de impuestos. Usa ese dinero ahora para gastos médicos elegibles o guárdalo para más adelante. Es como un viaje financiero en el tiempo.
Explora los subsidios y créditos fiscales
No deje que se le escapen los ahorros. Los créditos fiscales ampliados han reducido considerablemente las primas de los planes del mercado de seguros para todos. Hay más opciones, como elegir entre los platos de un bufé completo. Revise si cumple con los requisitos; podría ahorrar más de lo que imagina. Los límites de ingresos han aumentado gracias a la Ley del Plan de Rescate Estadounidense. Los subsidios y créditos fiscales: son las herramientas de ahorro que necesita en esta jungla de seguros.
Busca ayuda de expertos
No se aventure a solas en este mundo de los seguros. Los agentes de seguros con licencia (¡aquí está Insurance 2ALL!) pueden acompañarle sin costo alguno. Le explicarán la letra pequeña, le ayudarán a comparar planes y a encontrar una cobertura que se ajuste a sus necesidades de salud y a su bolsillo. Estos profesionales se mantienen al día con los cambios del mercado y pueden explicar cómo las nuevas regulaciones afectan sus opciones. Es como tener un GPS para recorrer el laberinto de los seguros.
Compruebe el acceso a servicios de salud mental y a la atención lejos de casa
Además de consultar un directorio general de proveedores, verifique si los terapeutas, los profesionales que recetan medicamentos psiquiátricos y los servicios virtuales de salud mental que prevé utilizar están disponibles a través del plan específico. Compare los costos compartidos y los requisitos de autorización. Si vive lejos del hogar de uno de sus padres o viaja con frecuencia, compruebe el acceso a la atención de rutina donde realmente vive; es posible que la red de un plan familiar no se extienda a ese lugar.
Prepare una hoja de cálculo personal de costos anuales
Enumere los medicamentos recetados, las consultas de atención primaria, las consultas con especialistas y la terapia que prevé necesitar. Utilice las condiciones reales de los beneficios de cada plan para calcular su parte del costo y luego sume la prima anual. Presupueste por separado los servicios dentales o de la vista para adultos que no estén incluidos en el plan médico. Compare también el máximo de gastos de bolsillo del plan para un año de mayor uso; este no limita las primas ni todos los gastos médicos posibles. Utilice los recursos del Mercado para adultos jóvenes para comparar las opciones disponibles en lugar de basarse en los precios promedio anunciados.
¿Qué ofrece la cobertura catastrófica antes de alcanzar el deducible?
Los artículos originales describen los planes catastróficos como planes que cubren servicios preventivos y al menos tres consultas de atención primaria antes de alcanzar el deducible. Compruebe las condiciones y los costos del plan específico; esto no significa que toda la atención de rutina sea gratuita. Compare la cobertura catastrófica con otros planes disponibles en el Mercado y con cualquier ayuda económica para la que reúna los requisitos, en lugar de suponer que siempre es la opción más barata.
¿Qué me indica la categoría de metal?
Bronce, Plata, Oro y Platino describen cómo un plan distribuye los costos cubiertos en una población estándar, no el porcentaje exacto que pagará de cada una de sus facturas. Compruebe el deducible y los costos compartidos específicos de cada servicio. Los solicitantes elegibles pueden recibir ahorros adicionales en los gastos de bolsillo a través de un plan Plata; revise la explicación sobre los planes Plata del artículo original.
Reflexiones finales
La cosa es así… ¿cumplió 26 y de pronto se quedó sin cobertura de salud? Así es la vida adulta. Este es el momento de actuar —sí, ahora mismo— o podría pasar un tiempo sin cobertura y, créame, nadie quiere cuentas médicas inesperadas. Empiece por identificar lo que realmente necesita para su salud, compare opciones y mire más allá del precio de las primas para entender bien lo que ofrece cada plan.
En serio, no se engañe pensando que elegir un plan de salud es facilísimo. Los deducibles, los copagos y los límites de gastos de bolsillo son mucho más que letra pequeña. Y si de verdad quiere evitar esos momentos de «¿por qué mi médico no está cubierto?», confirme que sus médicos habituales estén dentro de la red.
Aquí entra Insurance 2ALL – este equipo es como su GPS personal para orientarse en el laberinto del seguro médico. Le ayudarán a encontrar un plan que se ajuste como un guante a sus necesidades y a su presupuesto (¿quién no quiere cuidar su bolsillo?). Empiece hoy a explorar sus opciones de seguro médico, porque dentro de unos años se dará una ovación de pie por haber tomado una decisión tan inteligente.