
Si está buscando un seguro de salud por primera vez, no es el único. Se estima que 28 millones de estadounidenses siguen sin seguro en 2025, muchos porque explorar las opciones les resulta abrumador. El riesgo es real: una sola hospitalización sin cobertura puede costar decenas de miles de dólares. Pero hay buenas noticias: entender los fundamentos del seguro de salud es más sencillo de lo que cree. Esta guía le explica lo esencial: tipos de planes, costos, términos de cobertura y cómo encontrar opciones asequibles que realmente se adapten a su vida.
Puntos clave
- 28 millones de estadounidenses no tenían seguro de salud en 2025, pero el 93.3% de las personas inscritas en el mercado de seguros médicos reciben créditos fiscales para reducir los costos (2025, CDC & Pew).
- Entender los deducibles, copagos y coseguros es fundamental para elegir el plan adecuado: las primas por sí solas no reflejan el costo total.
- Los planes HMO, PPO y EPO ofrecen distintos niveles de flexibilidad y ahorro; elija según si sus médicos están dentro de la red y qué tanta libertad quiere para consultar a especialistas.
- Qué cubre el seguro de salud: Servicios médicos que paga su aseguradora después de que cubre su deducible, incluidos la atención preventiva, la hospitalización y los medicamentos recetados.
- Tipos de planes (HMO/PPO/EPO): Los HMO son los más económicos, pero tienen más restricciones; los PPO son flexibles, pero más costosos; los EPO ofrecen un equilibrio entre ambos, sin cobertura fuera de la red salvo en emergencias.
- Los términos sobre costos que encontrarás: Las primas, los deducibles, los copagos y el coseguro se suman al costo total; conocer la diferencia le ayuda a elegir el plan adecuado.
- Dónde encontrar planes asequibles: Los mercados de seguros médicos de la ACA, la cobertura del empleador, Medicare para adultos mayores y los corredores privados como Insurance 2ALL pueden ayudarle a encontrar planes con subsidios disponibles.
- Los períodos de inscripción importan: La inscripción abierta se realiza cada año; si se le pasa el plazo, tendrá que esperar un año, a menos que reúna los requisitos para un período especial de inscripción debido a cambios en su vida.
Entiende los conceptos básicos de los seguros - YouTube
Toca para activar el sonido
Entiende los conceptos básicos de los seguros Blood Cancer United
Blood Cancer United15.9K suscriptores
¿Qué es el seguro de salud y por qué lo necesita?
El seguro de salud es un contrato entre usted y una compañía de seguros que cubre una parte o la totalidad de sus gastos médicos. Cuando se enferma o se lesiona, su seguro paga la cuenta, al menos después de que paga la parte que le corresponde. Sin seguro, una sola estancia en el hospital puede costarle $15,000 o más de su bolsillo. Con un seguro, tiene protección contra deudas médicas catastróficas y también acceso a atención preventiva regular que le ayuda a mantenerse más saludable desde el principio.
“El seguro de salud establece un límite máximo anual de gastos de bolsillo. Esto significa que, una vez que haya gastado cierta cantidad, el plan cubre el 100% de su atención durante el resto del año. Ese límite le protege de la ruina financiera.”
Cómo el seguro de salud protege sus finanzas
Piense en el seguro de salud como una red de protección. Si se fractura una pierna o contrae una infección, su seguro cubre la mayor parte de los costos del tratamiento. Paga una prima mensual por adelantado y luego costos adicionales cuando recibe atención (su deducible, copago o coseguro). Pero esto es lo más importante: el seguro establece un límite máximo anual de gastos de bolsillo. Esto significa que, una vez que haya gastado cierta cantidad, el plan cubre el 100% de su atención durante el resto del año. Ese límite le protege de la ruina financiera. En 2024, el límite máximo de gastos de bolsillo de la ACA era de $9,450 por persona, después de lo cual su plan paga todos los gastos médicos cubiertos restantes.
Tipos de cobertura disponibles
Tienes varias opciones para obtener un seguro de salud. Los planes de ACA/Obamacare a través del Mercado de Seguros Médicos están disponibles para cualquier persona y suelen incluir subsidios del gobierno si cumple con los requisitos de ingresos. Los planes patrocinados por el empleador se ofrecen a través de su trabajo y suelen costar menos porque su empleador paga parte de la prima. La cobertura de Medicare comienza a los 65 años para los adultos mayores. Y si trabaja por cuenta propia o está entre empleos, puede comprar planes individuales directamente de las aseguradoras o a través de un corredor como Insurance 2ALL, que se especializa en ayudarle a encontrar la opción adecuada con los subsidios disponibles y orientación personalizada.
Entender los tipos de planes: HMO, PPO y EPO
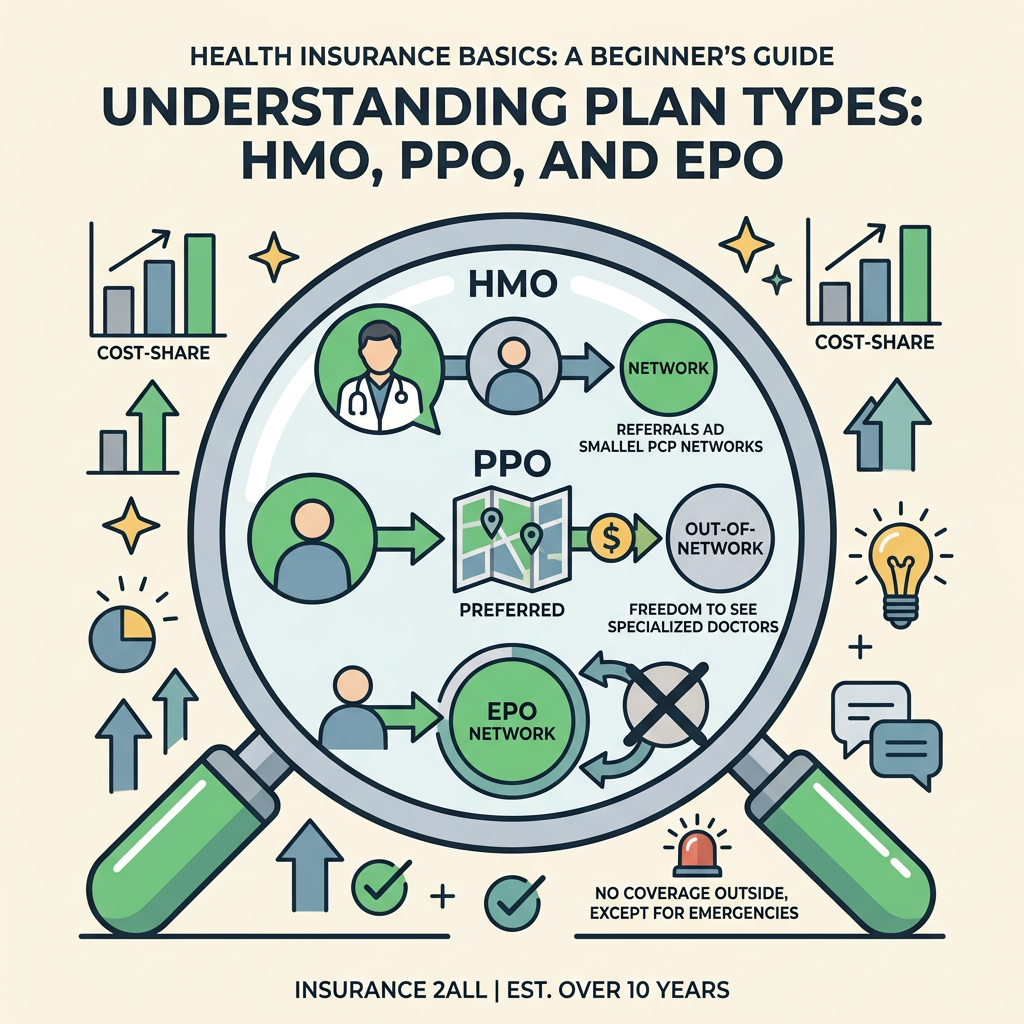
Para quienes apenas empiezan a conocer los seguros de salud, lo más confuso es la gran cantidad de siglas de los tipos de planes. Los HMO, PPO y EPO funcionan de manera diferente, y elegir entre ellos puede ahorrarle o costarle cientos de dólares al año. La diferencia principal es cuánta libertad tiene para elegir a sus médicos y si necesita una remisión para consultar a especialistas. Según Aetna, entender estas diferencias es la forma más rápida de encontrar el plan adecuado para sus necesidades reales de atención médica. Esto es lo que necesita saber para elegir el correcto.
Cómo funcionan los planes HMO (y cuándo elegir uno)
Un HMO (Organización para el Mantenimiento de la Salud) es la opción económica. Elige un médico de atención primaria y, si necesita un especialista, su médico de atención primaria debe darle una remisión. Los HMO requieren que consultes a médicos dentro de la red, excepto en emergencias; si acude fuera de la red, paga el costo total. Debido a estas restricciones, los HMO tienen las primas más bajas y, a menudo, los costos totales más bajos si se mantiene dentro de la red. Son una buena opción si sus médicos ya están en la red del plan y no le molesta el proceso de remisión. Tanto Aetna como Blue Cross ofrecen planes HMO, que suelen atraer a personas y familias que se sienten cómodas con una sola red de proveedores y prefieren mantener sencilla su atención de rutina.
“Los HMO son la opción económica para las personas cuyos médicos ya están dentro de la red y que valoran la sencillez y el ahorro más que la flexibilidad.”
Cómo funcionan los planes PPO (y cuándo elegir uno)
Un PPO (Organización de Proveedores Preferidos) es la opción flexible. No necesita un médico de atención primaria ni remisiones. Puede consultar a cualquier especialista cuando quiera e incluso recibir atención fuera de la red, aunque pagará más por ella. Los PPO tienen primas mensuales más altas que los HMO, pero valen la pena si viaja con frecuencia, tiene necesidades médicas complejas o quiere la libertad de elegir a sus propios especialistas sin pedir permiso. Healthcare.gov señala que los PPO son la opción basada en una red más flexible para quienes valoran poder elegir a sus proveedores. UnitedHealthcare y otras aseguradoras importantes ofrecen planes PPO que atraen a personas que valoran la elección de proveedores por encima del ahorro.
Cómo funcionan los planes EPO (y por qué están ganando popularidad)
Un EPO (Organización de Proveedores Exclusivos) ofrece un punto medio. Al igual que con un HMO, debe usar proveedores dentro de la red, excepto en emergencias; fuera de esos casos, no hay cobertura fuera de la red. Pero, como con un PPO, no necesita remisiones para consultar a especialistas. Las primas suelen estar entre las de los HMO y las de los PPO. Los EPO funcionan bien si quiere libertad para consultar a especialistas y los costos de una red más pequeña, pero se siente cómodo recibiendo atención de rutina dentro de la red. Son cada vez más populares porque ofrecen un punto medio práctico para quienes quieren acceso sin llevarse una sorpresa por primas muy altas.
Desglose de los costos del seguro de salud
La mayoría de quienes empiezan a conocer los seguros de salud se enfocan en las primas mensuales e ignoran todo lo demás; luego se sorprenden cuando deben miles de dólares en el consultorio médico. La realidad es que su costo total proviene de cuatro componentes diferentes: primas, deducibles, copagos y coseguro. Entender cómo funcionan en conjunto es lo más importante para elegir el plan adecuado.
“Los planes con primas bajas suelen tener deducibles más altos, mientras que los planes con primas más altas tienen deducibles y gastos de bolsillo más bajos. La mejor opción depende de si recibes atención médica con frecuencia o rara vez.”
Primas, deducibles y su límite máximo anual de gastos de bolsillo
Tu prima es el pago mensual que haces ya sea que recibas atención médica o no. Es el precio de tener cobertura. Tu deducible es la cantidad que debe pagar de su bolsillo antes de que su seguro comience a cubrir los gastos. Si tiene un deducible de $2,000 y va al médico, paga el costo total hasta llegar a $2,000. Después, su seguro empieza a cubrir los servicios (aunque sigue pagando copagos y coseguro). El detalle: los planes con primas más bajas suelen tener deducibles más altos. Un plan que cuesta $150/mes podría tener un deducible de $3,000, mientras que uno de $300/mes podría tener un deducible de solo $1,000. Su límite anual de gastos de bolsillo es lo máximo que pagará en un año. En 2024, el máximo individual era de $9,450. Una vez que alcanza esa cantidad, su plan paga el 100% de los gastos cubiertos durante el resto del año.
Copagos y coseguro: lo que pagas al ir al médico
Después de alcanzar su deducible, por lo general todavía paga algo cuando recibe atención médica. Un copago es una cantidad fija—como $30 por una consulta médica o $15 por un medicamento recetado. El coseguro es un porcentaje del costo—como el 20% de una consulta con un especialista. Ambos cuentan para su límite anual de gastos de bolsillo. ¿La estrategia? Compare el costo total: los planes con primas bajas suelen tener deducibles y copagos más altos, mientras que las primas más altas pueden significar menos gastos de bolsillo si necesita atención médica con frecuencia. Por eso, muchas familias que van al médico con regularidad o toman medicamentos recetados eligen un plan con una prima más alta pero un deducible más bajo: al hacer las cuentas, el costo total resulta menor.
| Tipo de plan | Prima habitual | Deducible habitual | Requisito de red | ¿Se necesita una remisión médica? |
|---|---|---|---|---|
| HMO | $150–$300/mes | $1,000–$3,000 | Solo dentro de la red (excepto en emergencias) | Sí, para especialistas |
| PPO | $250–$450/mes | $1,500–$5,000 | Se prefiere la atención dentro de la red, pero se permite fuera de ella | No |
| EPO | $200–$350/mes | $1,000–$3,500 | Solo dentro de la red (excepto en emergencias) | No |
| Servicio de corredores de seguros de Insurance 2ALL | Abarca todos los tipos | Se ajusta a su presupuesto | Personalice la selección de la red según sus necesidades | Asesoría bilingüe incluida |
Términos esenciales del seguro médico que encontrarás
El seguro médico tiene su propio lenguaje. Antes de inscribirse en un plan, familiarícese con estos términos clave: son la base para entender qué incluye realmente su cobertura y cuánto tendrá que pagar.
Conceptos básicos de la cobertura: qué está incluido y qué no
La mayoría de los planes de seguro médico cubren servicios preventivos (chequeos anuales, vacunas y pruebas de detección de cáncer) sin costo para usted, además de atención de emergencia, hospitalización, medicamentos recetados, servicios de salud mental y atención de maternidad. Lo que generalmente no cubren: procedimientos estéticos, tratamientos experimentales no aprobados por la FDA y atención fuera de Estados Unidos (aunque un seguro de viaje puede ayudar). Cada plan tiene un formulario de medicamentos: una lista de los medicamentos cubiertos. Si su medicamento no está en la lista, tendrá que pagar más o pedirle a su médico que le recete uno que sí esté incluido. Las condiciones preexistentes están protegidas por ley, lo que significa que las aseguradoras no pueden negarle cobertura ni cobrarle más por problemas de salud anteriores.
Situaciones especiales: coordinación de beneficios y autorización previa
La coordinación de beneficios se aplica si tiene dos planes de seguro (por ejemplo, uno a través de su trabajo y otro a través del trabajo de su cónyuge). Las aseguradoras determinan cuánto paga cada una para que los pagos no superen los gastos. La autorización previa es cuando su aseguradora exige que su médico obtenga permiso antes de realizar ciertas pruebas o tratamientos. Puede parecer molesto, pero su objetivo es asegurarse de que reciba la atención necesaria, en lugar de procedimientos innecesarios (y costosos). Si su médico quiere solicitar una resonancia magnética o una consulta con un especialista, su aseguradora podría decir: “sí, lo cubriremos” o “no, pruebe primero con fisioterapia”. Entender su cobertura antes de necesitarla evita sorpresas más adelante.
Cómo encontrar y elegir un plan de seguro médico asequible
Encontrar el plan adecuado para su situación no tiene por qué ser cuestión de adivinar. Hay varias opciones, cada una con distintas ventajas, y saber cuál le conviene le ahorra tiempo y dinero. El mejor plan es el que cubre a sus médicos y sus medicamentos a un precio que realmente puede pagar.
Cómo usar el Mercado de Seguros Médicos de la ACA y los créditos fiscales
El Mercado de Seguros Médicos de la ACA (healthcare.gov o el sitio web de su estado) abre cada otoño para la inscripción anual. Puede explorar planes, comparar costos y consultar si reúne los requisitos para recibir créditos fiscales anticipados para las primas: subsidios que reducen su prima mensual. En 2025, el 93.3% de las personas inscritas en el Mercado recibieron créditos fiscales, lo que hizo que los planes fueran mucho más asequibles. Si trabaja por cuenta propia, está desempleado o no tiene cobertura de un empleador, el Mercado es su primera opción. Usted elige su plan, se inscribe y la cobertura comienza el 1 de enero (o el 1 del mes siguiente a la inscripción si presenta la solicitud más adelante). Si está entre un empleo y otro, también podría reunir los requisitos para COBRA (que le permite continuar con el plan de su antiguo empleador) o para la cobertura del Mercado, y un corredor de seguros puede ayudarle a comparar cuál le resulta más económica según su situación.
Planes del empleador y cobertura grupal
Si trabaja a tiempo completo, es probable que su empleador ofrezca seguro médico. La ventaja: su empleador paga parte de la prima, por lo que generalmente resulta más económico que comprar un seguro por su cuenta. La desventaja: solo puede elegir entre los planes que ofrece su empleador, y la cobertura suele comenzar en la fecha de contratación o el primer día del mes siguiente a esa fecha (varía según el empleador). Si su cónyuge trabaja, conviene comparar el plan de su empleador con el suyo antes de inscribirse. Si trabaja por cuenta propia o tiene una pequeña empresa, los planes grupales para propietarios de pequeñas empresas están disponibles y suelen ofrecer ventajas fiscales.
Cómo trabajar con un corredor de seguros
Un corredor de seguros como Insurance 2ALL trabaja con varias aseguradoras y conoce a fondo los distintos planes de su estado. En lugar de que usted compare las opciones por su cuenta, un corredor le ahorra tiempo al reducir las opciones a las que realmente se ajustan a su presupuesto y sus necesidades médicas. También se especializa en brindar asistencia bilingüe, lo cual es invaluable si el inglés no es su primer idioma. Es importante destacar que los corredores no le cobran directamente, sino que reciben su pago de las aseguradoras, por lo que usted obtiene orientación personalizada sin costo adicional. Para muchas familias, especialmente aquellas que necesitan ayuda con los subsidios o situaciones complejas (como tener a alguien con una afección preexistente), un corredor vale su peso en oro.
Eventos de vida que califican y períodos especiales de inscripción
La mayoría de las personas se inscriben en un seguro médico durante el período anual de inscripción abierta, en otoño. Pero si ocurre un cambio en su vida, como un matrimonio, un divorcio, la pérdida de empleo o la llegada de un bebé, puede acceder a un período especial de inscripción. Esto le permite inscribirse o cambiar de plan fuera del período habitual, generalmente dentro de los 30–60 días posteriores al evento que califica.
Eventos que le permiten acceder a una inscripción especial
Usted reúne los requisitos para un período especial de inscripción si pierde su empleo y termina la cobertura de su empleador, se casa o establece una pareja de hecho, tiene un bebé o adopta a un niño, se divorcia o termina una pareja de hecho, se muda a otro estado o pierde la cobertura de otra fuente (como el plan de sus padres si está por cumplir 26 años). Cada evento tiene su propio plazo, generalmente de 30 a 60 días para inscribirse en un nuevo plan. Si se le pasa la fecha límite, tendrá que quedarse sin seguro hasta el próximo período de inscripción abierta, a menos que pueda apelar. Este es otro aspecto en el que un corredor puede ayudarle: conoce las reglas y los plazos, y presenta correctamente su solicitud de inscripción especial para que no pierda la elegibilidad.
Qué sucede después de inscribirse
Una vez que se inscribe, su cobertura comienza en una fecha específica (generalmente el primer día del mes). Recibirá por correo una tarjeta de seguro y los datos de acceso al sitio web de la aseguradora, donde podrá verificar su cobertura, consultar cuánto ha pagado de su deducible y acceder a su red de proveedores. Cuando comience su nueva cobertura médica, aproveche el primer mes para verificar que su médico esté dentro de la red y confirmar que sus medicamentos recetados figuren en la lista de medicamentos cubiertos por su plan. Si algo está mal o falta, comuníquese de inmediato con su aseguradora o corredor: los primeros 30 días son el momento más fácil para hacer cambios.
Consejos para elegir el plan adecuado si es su primera vez
Ahora ya conoce los conceptos básicos. Así puede usar esos conocimientos para tomar una buena decisión.
- Empiece por sus médicos: Verifique si su médico actual está dentro de la red de cada plan que está considerando. Un plan económico no es una buena oferta si no incluye a su médico.
- Revise sus medicamentos recetados: Confirme que los medicamentos que toma figuren en la lista de medicamentos cubiertos del plan. Si no están cubiertos o están en un nivel de costo alto, téngalo en cuenta al calcular sus gastos.
- Calcule sus gastos médicos anuales: Si visita al médico con frecuencia o tiene condiciones crónicas, sume las primas + los copagos y deducibles previstos. Compare ese total entre los planes, no solo la prima.
- Tenga en cuenta su etapa de vida: ¿Es joven y rara vez se enferma? Un plan con una prima baja y un deducible alto podría ahorrarle dinero. ¿Tiene una familia con niños o necesidades de salud continuas? Pagar más de prima por un deducible menor puede ayudarle a mantener bajos los costos totales.
- No pase por alto los subsidios: Si compra un seguro en el Mercado de la ACA, verifique si reúne los requisitos para recibir créditos fiscales. Muchas personas no los solicitan porque suponen que no califican, pero los límites de ingresos son más altos de lo que la mayoría cree.
- Pida ayuda si siente que es demasiado: Hablar con un corredor de seguros de Insurance 2ALL no le cuesta nada y puede ahorrarle miles al ayudarle a encontrar el plan y los subsidios adecuados desde el primer día.
Conclusión
Los fundamentos del seguro médico se resumen en algunas ideas clave: entender sus primas, deducibles, copagos y coseguro; conocer la diferencia entre los planes HMO, PPO y EPO; y elegir un plan que se ajuste a sus médicos, medicamentos y presupuesto. Con 28 millones de estadounidenses sin seguro y más del 93% de los inscritos en el mercado de seguros médicos recibiendo créditos fiscales, hay cobertura accesible; solo necesita saber dónde buscar y qué preguntas hacer. El tiempo que dedique ahora a entender estos conceptos básicos le ahorrará dinero, estrés y facturas médicas inesperadas más adelante. ¿Todo listo para encontrar su plan? Contacta a Insurance 2ALL hoy para recibir orientación personalizada y bilingüe que le ayude a encontrar una cobertura accesible.
Preguntas frecuentes
¿Cuál es la diferencia entre un seguro médico HMO y uno PPO?
La principal diferencia está en la flexibilidad frente al costo. Los planes HMO requieren que acudas a médicos dentro de la red y obtengas una remisión para consultar a especialistas, pero sus primas son más bajas. Los planes PPO le permiten consultar a cualquier médico sin remisiones y cubren la atención fuera de la red (aunque paga más por ella), pero sus primas son más altas. Elija un HMO si sus médicos están dentro de la red y busca el menor costo. Elija un PPO si valora la libertad de elegir proveedores o prevé que necesitará especialistas fuera de la red. Los planes EPO ofrecen una opción intermedia: no necesita remisiones, pero debe atenderse dentro de la red, salvo en emergencias, y sus primas se sitúan entre las de los HMO y los PPO.
¿Cuánto cuesta el seguro médico al mes?
Las primas mensuales de la cobertura individual oscilan entre $150 y $450, según el tipo de plan y su edad. Las primas de los HMO promedian $150–$300; las de los PPO, $250–$450; y las de los EPO, $200–$350. Pero las primas no lo son todo: también paga deducibles, copagos y coseguro cuando recibe atención. Si califica para los subsidios de la ACA (como ocurre con más del 93% de los inscritos en el mercado de seguros médicos), sus primas pueden bajar considerablemente. La mejor manera de estimar los costos reales es sumar las primas, los copagos previstos y los deducibles habituales, y luego comparar los planes según ese total, no solo la prima.
¿Para qué seguro médico califico?
La mayoría de las personas califican para al menos uno de estos tres tipos: planes del empleador (si su trabajo los ofrece), planes del mercado de seguros médicos de la ACA (abiertos a todos y a menudo financiados con subsidios) o Medicare (si tiene 65 años o más, o una discapacidad). La mejor opción depende de su situación: su estado laboral, edad, ingresos y si tiene dependientes. Un corredor de seguros como Insurance 2ALL puede revisar sus circunstancias específicas, ya sea que trabaje por cuenta propia, esté entre empleos, se haya graduado recientemente o busque cobertura para una familia, e identificar para qué programas y planes califica, incluidos subsidios y reducciones de costos compartidos. Comuníquese con ellos para una consulta gratuita.